
O custo da máquina de marcação a laser costuma ser comparado observando-se o preço de compra cotado. Para um comprador de produção, esse é apenas o ponto de partida.
Este guia começa após a seleção da máquina. As configurações candidatas já devem ser capazes de atender à tarefa de marcação e produção exigida. Se você ainda está decidindo entre fonte de laser, óptica, estrutura da estação de trabalho, rotativo, visão, movimento ou outras funções da máquina, comece com nosso guia de seleção de máquina de marcação a laser. Esta página concentra-se na próxima pergunta: qual será o custo de propriedade de cada opção adequada ao longo do mesmo período?
Um cálculo útil do custo total de propriedade (TCO) de uma máquina de marcação a laser precisa fazer mais do que somar preço de compra, eletricidade e manutenção. Ele precisa de um período de propriedade comum, escopo de custo comparável, dados de entrada rastreáveis do fornecedor e do comprador, uma maneira consistente de tratar custos futuros e premissas de produção realistas.
O objetivo não é prever perfeitamente cada despesa futura. É tornar a comparação econômica transparente o suficiente para que você possa ver qual opção pré-selecionada tem o menor custo de propriedade modelado sob as premissas que você realmente tem — e quais incógnitas ainda poderiam mudar essa conclusão.
O que o custo total de propriedade de uma máquina de marcação a laser realmente mede?
O custo total de propriedade, ou TCO, de uma máquina de marcação a laser é o custo de possuir e usar o sistema selecionado durante um período de comparação definido. O preço de compra é uma parte desse número, mas não representa o número completo.
Essa distinção importa quando os orçamentos têm preços iniciais diferentes. Um preço de compra mais baixo pode levar a um TCO menor, mas isso não é garantido. Um sistema mais caro também pode acabar com um TCO maior ou menor, dependendo do que acontece após a compra. Portanto, a abordagem útil é calcular os custos de propriedade sob as mesmas premissas, em vez de tentar inferir a economia de longo prazo apenas a partir do orçamento.
Preço de compra, custo do projeto e TCO respondem a perguntas diferentes
| Métrica | O que ela responde | Limite importante |
|---|---|---|
| Preço de compra da máquina | Quanto custa inicialmente a máquina cotada? | Pode não incluir tudo o que é necessário para colocar o sistema em produção. |
| Custo entregue ou de projeto | Quanto custa obter e implantar o sistema necessário? | Ele ainda não representa todos os custos ao longo do período de propriedade. |
| Custo total de propriedade | Quanto custa possuir e usar o sistema ao longo de um período definido? | O período de comparação e as categorias de custo incluídas devem ser claros. |
| Custo de propriedade médio anual | Qual é a média anual do TCO em nível de período? | É uma forma de expressar o custo, não outra categoria de custo. |
| Custo de propriedade da marcação a laser por peça boa | Quanto do custo de propriedade definido para a máquina a laser é alocado a cada peça aprovada? | Exige uma base válida de produção e não é o custo completo de fabricação do produto. |
| ROI | Qual retorno é gerado em relação ao investimento? | O ROI é uma métrica de retorno, não uma métrica de custo de propriedade. |
| Período de payback | Quanto tempo leva para que economias ou retornos recuperem o investimento? | Isso não representa todos os custos ao longo do período de propriedade. |
Uma cotação de máquina pode, portanto, ser um valor válido de preço de compra sem ser um custo completo de projeto pronto para produção, e nenhum desses números representa automaticamente o custo de propriedade ao longo de vários anos.
O TCO estende a comparação além da própria transação. Dependendo do projeto, ele pode incluir aquisição e implantação, custos operacionais, manutenção e substituição, outras despesas de propriedade definidas e valor residual quando houver uma base defensável para incluir um.
O Período de Comparação Faz Parte da Definição
Um valor de TCO é incompleto sem um horizonte temporal. Um custo de propriedade de três anos e um custo de propriedade de cinco anos respondem a perguntas diferentes, portanto máquinas concorrentes não devem ser comparadas usando períodos diferentes.
A orientação da NIST sobre custo do ciclo de vida da mesma forma, trata o período de estudo como parte da análise econômica e afirma que alternativas mutuamente exclusivas devem usar o mesmo período de estudo. Também distingue o período de estudo da vida útil do equipamento.
Escolher um horizonte de investimento de cinco anos, portanto, não significa que a máquina de marcação a laser tenha uma vida útil de cinco anos. Vida útil da máquina, eventos de substituição e valor remanescente ao final do período são entradas separadas.
É também por isso que o TCO difere do payback. O TCO pergunta:
Quanto este sistema nos custará ao longo do período que está sendo avaliado?
O payback pergunta quanto tempo leva para que os benefícios econômicos recuperem um investimento. O ROI pergunta qual retorno é gerado em relação ao investimento. Ambos podem ser úteis em uma análise financeira mais ampla, mas nenhum deles deve substituir o TCO quando a tarefa é comparar o custo de propriedade.
Antes de comparar quaisquer dois valores econômicos, identifique o que o número representa e qual período ele abrange.
Normalize as cotações antes de comparar o custo total
Depois que as máquinas candidatas forem pré-selecionadas tecnicamente, o TCO deve compará-las no mesmo escopo de custos exigido. O objetivo aqui não é repetir a seleção de máquinas nem fazer com que projetos diferentes pareçam idênticos. É evitar que uma cotação pareça mais barata simplesmente porque um custo exigido pelo projeto está ausente dessa oferta.
Para o TCO, cada item da cotação só precisa de um tratamento econômico claro: um item exigido que já está incluído permanece na base cotada; um item exigido que está ausente precisa de um custo confirmado ou permanece desconhecido; um item opcional que o projeto não exige fica fora da base comum.
| Status da Cotação | Tratamento no TCO |
|---|---|
| Exigido e incluído | Mantenha o custo cotado confirmado na comparação. |
| Exigido, mas ausente | Adicione um custo confirmado quando disponível; caso contrário, marque-o como desconhecido em vez de zero. |
| Opcional ou não obrigatório | Mantenha-o fora da base comum do TCO, a menos que o comprador o inclua intencionalmente em ambas as alternativas. |
Diferenças técnicas, como fonte de laser, óptica, dispositivos de fixação, visão, movimento ou arquitetura da estação de trabalho, pertencem à decisão de seleção da máquina. Neste modelo de TCO, elas importam apenas quando alteram o custo obrigatório de compra, implantação, operação, manutenção ou substituição. Se um custo obrigatório ainda não for conhecido, mantenha essa lacuna visível em vez de forçar uma comparação falsa.
Separe as Entradas do Fornecedor das Entradas do Comprador
Depois que o escopo da cotação for comparável, a próxima pergunta é de onde devem vir os dados de TCO.
Um modelo útil tem três camadas:
Fatos confirmados pelo fornecedor + fatos do comprador/local = valores de TCO derivados
O fornecedor sabe qual máquina e qual escopo comercial estão sendo propostos. O comprador sabe como a máquina será realmente operada e quanto custam eletricidade, mão de obra, interrupções de produção e outros fatores específicos do local naquela fábrica.
Nenhum dos lados detém, de forma independente, o TCO completo.
O que o Fornecedor Deve Confirmar
Informações específicas da máquina devem vir da configuração proposta e de sua documentação, e não de suposições do comprador.
Isso pode incluir:
- configuração da máquina cotada e funções incluídas;
- requisitos elétricos;
- orientações de manutenção;
- informações sobre peças de reposição;
- escopo de instalação e treinamento;
- termos de software ou licenciamento quando aplicável;
- escopo de garantia e serviço;
- escopo de envio ou entrega.
A fonte deve ser rastreável sempre que possível: cotação, folha de configuração, ficha técnica, manual, documento de serviço ou outro registro comercial escrito.
As especificações elétricas são um bom exemplo. Uma máquina descrita como um laser de fibra de 30 W está se referindo à classe de saída óptica da fonte de laser. Isso não significa que a máquina completa consuma 30 W de eletricidade.
Especificações publicadas de equipamentos a laser industriais podem listar a potência de saída do laser e o consumo elétrico do sistema completo como parâmetros separados; uma ficha técnica atual de OEM, por exemplo, especifica uma faixa de laser de 20–500 W separadamente de uma faixa de consumo de energia da máquina de 1,5–5,8 kW. Os valores específicos se aplicam apenas àquele produto, mas a distinção entre saída óptica e entrada elétrica do sistema é o ponto importante.
Um sistema completo também pode alimentar controles, o galvo, computador, eixos de movimento, visão, extração, resfriamento e outras funções instaladas. Portanto, o modelo de TCO precisa de informações elétricas para a configuração real do sistema.
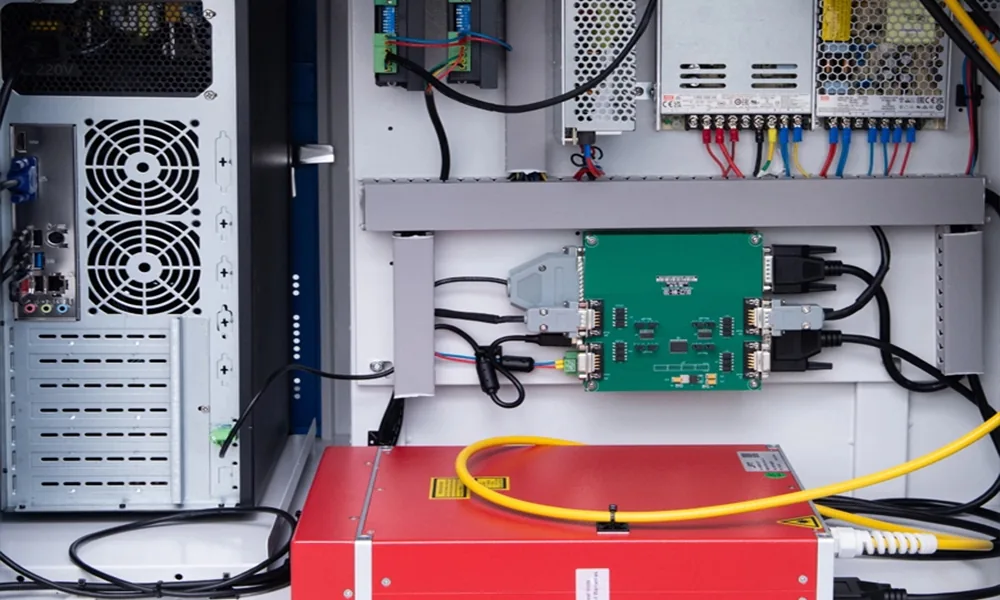
Mesmo assim, o tipo de dado importa. Um requisito elétrico nominal ou máximo não é automaticamente o mesmo que o consumo médio de produção medido.
A manutenção segue a mesma lógica. A documentação do fornecedor ou do OEM pode dizer ao comprador o que deve ser inspecionado, limpo, submetido a manutenção ou substituído, mas um requisito de manutenção ainda não é um custo anual de manutenção.
O que o Comprador Deve Fornecer
As entradas específicas do local e do negócio pertencem ao comprador.
Estes podem incluir:
- tarifa de energia elétrica aplicável;
- horas de operação esperadas;
- turnos e dias de produção;
- taxas de mão de obra;
- volume de produção esperado;
- economia de paradas internas;
- período de comparação de TCO escolhido;
- tratamento financeiro específico da empresa, quando aplicável.
O fornecedor pode fornecer uma especificação elétrica, mas não pode determinar o preço da eletricidade do comprador. Ele pode descrever o processo da máquina, mas não pode determinar a taxa de mão de obra ou o plano de produção anual do comprador.
O tempo de inatividade tem a mesma divisão. Um fornecedor pode fornecer procedimentos de manutenção ou informações de serviço. O comprador determina quanto a produção interrompida realmente custa naquela fábrica.
Alguns Valores de TCO São Derivados de Ambos
Muitos dos números usados no cálculo final não pertencem a nenhum dos lados isoladamente.
| Entrada de TCO | Fonte Primária | Usado para calcular |
|---|---|---|
| Configuração cotada | Fornecedor | Escopo de aquisição |
| Funções e acessórios incluídos | Fornecedor | Normalização de cotação |
| Requisito elétrico da máquina | Documentação do fornecedor / OEM | Modelo de energia |
| Tarifa de energia elétrica | Comprador | Custo de energia elétrica |
| Horas de operação | Comprador | Custo de energia e operação |
| Requisitos de manutenção | Fornecedor / OEM | Modelo de manutenção |
| Frequência de manutenção | Orientação do fornecedor + condições do comprador | Custo de manutenção |
| Preço da peça de reposição | Fornecedor / cotação real | Custo de evento ou recorrente |
| Taxa de mão de obra | Comprador | Custo operacional e de parada |
| Volume de produção | Comprador | Custo por peça |
| Escopo de garantia / serviço | Documentos comerciais do fornecedor | Limite de custo e risco |
| Período de comparação | Comprador | Horizonte de TCO |
| Valor do tempo de inatividade | Dados de produção / finanças do comprador | Modelo de tempo de inatividade |
| Custo anual de energia elétrica | Derivado | TCO |
| Custo anual de manutenção | Derivado | TCO |
Todo valor importante deve manter sua origem e seu tipo de dados.
Por exemplo, 2,0 kW — potência nominal de entrada publicada pelo fornecedor é materialmente diferente de 2,0 kW — média medida durante produção representativa.
Uma planilha que armazena apenas o número e descarta essa distinção pode criar falsa precisão antes mesmo de o cálculo do TCO ter começado.
Construa o Cálculo do TCO em um Único Período Comum de Propriedade
Depois que o escopo da cotação e a propriedade dos dados de entrada estiverem claros, o modelo de TCO pode ser construído.
Um modelo prático de compras é:
A parte difícil não é a soma. É garantir que cada custo pertença ao modelo, ocorra no momento certo, não tenha já sido contabilizado em outro lugar e se baseie em dados apropriados para aquela máquina e aquele comprador.
Use o Mesmo Período e Registre Quando os Custos Ocorrem
Se a Opção A for avaliada ao longo de três anos e a Opção B ao longo de cinco, os valores de TCO resultantes não serão comparáveis.
Escolha um período apropriado para a decisão de compra e use-o de forma consistente.
Em seguida, classifique os custos por momento:
| Momento do Custo | Papel Típico | Exemplos |
|---|---|---|
| Inicial / Ano 0 | Adquirir e implantar o sistema utilizável | Custo normalizado da máquina, custos de implantação confirmados |
| Recorrente | Repete-se regularmente durante o período de propriedade | Eletricidade, manutenção de rotina, software/serviço recorrente aplicável |
| Baseado em eventos | Ocorre em um momento específico ou irregular | Manutenção de grande porte, reparo e substituição de componentes |
| Fim do período | Valor ou custo reconhecido ao final | Valor residual comprovado ou custo de descarte, quando relevante |
Isso ajuda a evitar tanto a omissão quanto a contagem dupla.
Se a instalação já estiver incluída na cotação normalizada, ela não deve ser adicionada novamente como custo de implantação. Se um contrato de serviço já cobre uma substituição específica, a planilha não deve cobrar por ela duas vezes.
Calcule o consumo de eletricidade da máquina completa, não da potência do laser
Para uma tarifa simples de valor fixo, use estas duas relações:
Orientação de aquisição do DOE/FEMP trata o consumo de energia, o preço da energia, as horas de operação e a vida útil do produto como entradas separadas para o custo de energia do ciclo de vida; a Administração de Informações sobre Energia dos EUA da mesma forma, distingue potência de energia elétrica medida em quilowatts-hora.
O dado de entrada crítico é o correto valor elétrico da máquina.
Uma potência nominal de laser de 20 W, 30 W ou 50 W não é o consumo elétrico total da máquina. Em vez disso, use os dados técnicos reais do sistema candidato.
Também preserve o tipo de dado. Um requisito elétrico máximo pode ser adequado para o planejamento de instalações, mas não deve ser apresentado como consumo médio medido da produção.
A operação real pode incluir marcação, carregamento, posicionamento, inspeção, espera e períodos ociosos. Se apenas um valor nominal ou máximo estiver disponível, usá-lo ao longo de todo o cronograma de produção deve ser rotulado como estimativa.
As tarifas industriais também podem incluir preços por horário de uso, cobranças de demanda ou outras estruturas. Quando isso afetar materialmente o resultado, use a tarifa real aplicável do comprador em vez de uma tarifa nacional genérica de energia elétrica.
Construa a Manutenção a Partir de Requisitos Reais
Evite uma regra genérica como:
Manutenção anual = X% do preço de compra.
Um modelo prático de manutenção se aproxima mais de:
Os lançamentos reais dependem do sistema e das condições de operação.
A manutenção de rotina também deve permanecer separada de eventos irregulares de reparo ou substituição. Se evidências confiáveis indicarem que uma substituição importante é esperada em um determinado ano, registre-a nesse ponto, em vez de ocultá-la dentro de uma porcentagem anual arbitrária.
Se o momento for desconhecido, mantenha-o incerto em vez de inventar um intervalo.
Use o Valor Residual Somente Quando Ele Tiver uma Base
O valor residual pode reduzir o TCO, mas um percentual de revenda arbitrário pode distorcer a comparação tão facilmente quanto um percentual de manutenção arbitrário.
Inclua-o quando houver uma base razoável, como:
- evidências relevantes de revenda;
- um método interno de avaliação de ativos;
- uma abordagem defensável de vida útil remanescente;
- outra base específica do projeto.
Se não houver base razoável, deixe-o como desconhecido ou exclua-o de forma consistente de ambas as alternativas.
Mantenha o TCO prático separado da análise financeira formal
O modelo acima é uma planilha de TCO orientada a compras.
A análise formal de custo do ciclo de vida pode ir além, descontando fluxos de caixa futuros para considerar o valor do dinheiro no tempo. Arcabouço formal de LCC do NIST utiliza um período de estudo comum e tratamento a valor presente dos custos futuros; esse é um nível de análise diferente da planilha simples não descontada usada aqui.
Se a política de orçamento de capital do comprador exigir fluxo de caixa descontado, VPL, tratamento da inflação ou outro método financeiro formal, aplique essa política de forma consistente a todas as alternativas.
Uma planilha simples de custo de propriedade não descontado ainda pode ser útil. Ela simplesmente não deve ser descrita como uma análise formal de custo do ciclo de vida descontado.
Lide com Tempo de Inatividade e Custos Desconhecidos Sem Falsa Precisão
Alguns custos futuros permanecerão incertos mesmo depois que o modelo básico de TCO for elaborado. Tempo de inatividade, frequência de reparos, substituição de grandes componentes e valor residual podem não ter dados confiáveis específicos do projeto antes da compra.
A resposta errada é ocultar essa incerteza.
Desconhecido não significa zero.
A orientação sobre incerteza do NIST apresenta essencialmente o mesmo argumento: ignorar custos incertos de longo prazo implica que se espera que sejam zero, o que pode ser uma suposição ruim.
A melhor abordagem é manter os valores incertos visíveis, usar estimativas somente quando tiverem uma base defensável e determinar se a incerteza é grande o suficiente para alterar a decisão de compra.
O Custo do Tempo de Inatividade Não É a Conta do Conserto
Uma parada inesperada pode gerar dois tipos diferentes de custo.
O O custo de reparo ou manutenção pode incluir peças, mão de obra de técnicos, taxas de serviço e outras despesas necessárias para restaurar a máquina.
O O efeito econômico da interrupção pode envolver mão de obra ociosa, produção atrasada, horas extras de recuperação, disrupção do cronograma ou produção não recuperada.
A pesquisa de manutenção industrial da NIST trata os custos diretos de manutenção/reparo e as perdas relacionadas à parada como questões distintas, e observa que os efeitos da parada podem incluir perdas de mão de obra/capital, horas extras, produção atrasada e vendas perdidas, dependendo do contexto de fabricação.
Não contabilize a mesma despesa nas duas categorias.
Quatro horas de parada da máquina também não equivalem automaticamente a quatro horas de produção permanentemente perdida. Uma planta pode ter estoque em processo, capacidade ociosa, outra máquina ou uma oportunidade de recuperar a produção depois.
Uma estação gargalo com buffer reduzido ou capacidade alternativa pode ter uma consequência muito diferente.
A pergunta útil, portanto, é:
O que aconteceu com a produção porque a máquina estava indisponível?
A produção foi permanentemente perdida, atrasada, recuperada depois ou absorvida pela capacidade disponível?
É por isso que um “custo de parada por hora” universal para marcação a laser não é um dado de entrada de projeto defensável. Muito do impacto econômico pertence ao sistema de produção do comprador.
Mantenha Separados os Dados de Entrada Confirmados, Estimados e Desconhecidos
| Status | Significado | Tratamento |
|---|---|---|
| Confirmado | Comprovado por uma cotação, contrato, registro de máquina, tarifa, histórico de manutenção ou outro dado rastreável | Use dentro das condições declaradas |
| Estimado | Baseado em uma premissa documentada, histórico interno comparável, informações do fornecedor ou outra base razoável | Mantenha a premissa visível |
| Desconhecido | Atualmente, não há valor ou intervalo defensável disponível | Obtenha mais evidências ou teste se a variável é crítica para a decisão |
Um valor desconhecido de tempo de inatividade não justifica escolher um número conveniente da internet. Também não justifica inserir zero.
Se o comprador opera equipamentos comparáveis, o histórico interno pode fornecer uma estimativa. Evidências relevantes de fornecedores também podem ajudar. Se nenhum dos dois existir, a incerteza deve permanecer visível.
Use Análise de Sensibilidade e de Ponto de Equilíbrio
Quando um dado de entrada é incerto, a primeira pergunta nem sempre precisa ser:
Qual é o seu valor exato?
Uma pergunta mais útil pode ser:
Uma mudança razoável nesse dado de entrada alteraria qual máquina tem o menor TCO?
O NIST descreve a análise de sensibilidade como variar dados de entrada incertos e recalcular a medida econômica para ver quais dados de entrada afetam materialmente o resultado. Seu método de ponto de equilíbrio então pergunta qual valor de entrada tornaria as alternativas economicamente indiferentes.
Se a conclusão econômica permanecer inalterada em uma faixa defensável, o valor exato pode não ser crítico para a decisão.
Se uma pequena mudança inverter o resultado, obter evidências melhores se torna muito mais importante.
Cenários baixo/base/alto ainda precisam de uma base documentada, e não representam probabilidades, a menos que existam evidências reais de probabilidade.
Se a Opção B custar mais com os dados de entrada atualmente conhecidos, mas tiver expectativa de reduzir o tempo de inatividade, pergunte:
Quanto tempo de inatividade a Opção B precisaria evitar antes que seu custo adicional fosse recuperado?
Para uma comparação simples não descontada:
Isso não prevê o quão confiável a Opção B será. Isso identifica o limiar no qual a incerteza se torna economicamente importante.
Essa distinção protege o modelo de TCO de transformar silenciosamente um cenário hipotético em uma afirmação não comprovada sobre o desempenho de máquina ou fornecedor.
Compare opções de máquinas de marcação a laser na mesma base econômica
Depois que o modelo estiver completo, compare apenas opções de máquinas que atendam à mesma tarefa exigida de marcação e produção.
Um TCO menor é uma conclusão econômica. Ele não prova melhor qualidade de marcação, maior confiabilidade, tempo de ciclo mais curto ou superioridade técnica.
A comparação é significativa quando ambas as alternativas usam os mesmos:
- critérios de aplicação e aceitação exigidos;
- período de propriedade;
- escopo de cotação normalizado;
- categorias de custos;
- premissas de produção;
- tratamento da incerteza.
Comece com o TCO Total
Para dois sistemas candidatos, compare o TCO total e depois calcule a diferença:
Se a Opção B tiver o resultado menor, a conclusão sustentada é:
A Opção B tem o custo de propriedade calculado mais baixo sob as premissas usadas nesta comparação.
Isso não significa A Opção B é a melhor máquina de marcação a laser.
Mantenha o custo de aquisição/implantação visível ao lado do TCO total para que o comprador possa ver se o resultado vem principalmente do preço inicial, dos custos recorrentes, dos eventos de substituição ou de outras premissas.
Use o Custo Anual e o Custo por Peça com Cuidado
Para um modelo prático não descontado:
Isso pode ajudar na comunicação orçamentária, mas não é o mesmo que o custo anual equivalente formal na análise financeira descontada.
Se os dados de produção forem confiáveis, outra métrica útil é:
Orientação de custo de fabricação do DFMA distingue unidades boas concluídas de unidades apenas iniciadas; a mesma disciplina de denominador é útil aqui ao alocar o custo de propriedade da marcação a laser.
O numerador e o denominador devem descrever o mesmo período e o mesmo plano de produção.
Essa métrica também não é o custo de fabricação completo do produto acabado. Custos de material, processamento a montante, montagem, embalagem e outros custos de fabricação podem ficar fora do TCO da máquina a laser.
Use a produção do ciclo completo no denominador do custo por peça
O custo por peça deve usar a produção aceita realista do ciclo completo de produção, e não apenas o tempo com o feixe de laser ligado. Orientação da FOBA sobre tempo de ciclo distingue o tempo de marcação do ciclo mais amplo de processamento da peça, enquanto as razões técnicas detalhadas para dispositivos de fixação, posicionamento, movimento, manuseio de dados e verificação são abordadas em nosso guia de seleção de máquina de marcação a laser.
Para o TCO, a regra econômica é mais simples: use a produção boa realista do comprador ao longo do mesmo período de propriedade usado no numerador de custo. Não infira a produção anual apenas do tempo de varredura ou da capacidade máxima teórica; use o plano de produção, a utilização, as trocas, o tempo de inatividade, o mix de produtos e o rendimento aceito que realmente se aplicam ao projeto.
Não divida o TCO pela capacidade teórica não utilizada
Suponha que a Opção A possa suportar 100.000 peças boas por ano e a Opção B possa, teoricamente, suportar 500.000, mas o comprador espera produzir apenas 80.000 e que ambos os sistemas atendam a esse requisito com folga.
usar Usar o TCO da Opção A ÷ 80.000 mas mas o TCO da Opção B ÷ 500.000 faria a Opção B parecer artificialmente barata por peça.
Use a produção esperada de peças boas relevante ao plano real do comprador.
A capacidade não utilizada ainda pode ter valor como capacidade de crescimento, flexibilidade de programação ou margem operacional. Se o crescimento da demanda futura fizer parte do caso de investimento, modele-o explicitamente como um cenário em vez de inserir silenciosamente a capacidade teórica no denominador.
Comparação Ilustrativa de TCO
O exemplo a seguir é apenas hipotético. Os valores não são cotações de fornecedores, resultados de clientes, desempenho medido de máquinas ou médias do setor. Seu propósito é mostrar como o cálculo funciona.
Suponha que ambas as máquinas:
- atendam ao mesmo requisito de marcação;
- possam produzir a saída boa exigida;
- sejam comparadas ao longo de cinco anos;
- usem os mesmos critérios de aceitação;
- espera-se que produzam 100.000 peças marcadas aceitas por ano;
- ter o tempo de inatividade excluído do caso base, pendente de análise de sensibilidade.
| Item | Opção Ilustrativa A | Opção Ilustrativa B |
|---|---|---|
| Aquisição + implantação normalizadas | $12,000 | $16,000 |
| Custo recorrente de propriedade por ano | $1,600 | $900 |
| Custos baseados em eventos durante cinco anos | $2,000 | $1,000 |
| Valor residual no caso base | Excluído (não estimado) | Excluído (não estimado) |
| TCO de 5 anos | $22,000 | $21,500 |
| Custo médio anual simples de propriedade | $4,400 | $4,300 |
| Peças boas marcadas ao longo de cinco anos | 500,000 | 500,000 |
| Custo de propriedade da marcação a laser por peça boa | $0.044 | $0.043 |
A Opção B começa US$ 4.000 mais cara, mas, sob essas premissas hipotéticas de custos recorrentes e de eventos, seu TCO de cinco anos é US$ 500 menor. Isso não não prova que uma máquina de preço mais alto normalmente custa menos ao longo do tempo. Isso só mostra o que acontece quando as premissas específicas deste exemplo são calculadas.
A diferença de $500 também é pequena o suficiente para que uma incerteza crítica para a decisão possa potencialmente inverter o resultado. É aí que a análise de sensibilidade se torna útil.
Antes de comprar, pergunte:
- As configurações candidatas já passaram pela etapa de seleção técnica?
- Ambas as cotações foram normalizadas para o mesmo escopo de custo exigido?
- Ambos os modelos de TCO foram calculados usando o mesmo período de propriedade e as mesmas regras de custo?
- O denominador do custo por peça usa produção aceita realista em vez de capacidade teórica?
- Alguma incerteza crítica para a decisão ainda pode inverter o resultado econômico?
Se a base de custos estiver inconsistente, corrija o modelo de TCO. Se uma incerteza importante puder inverter o resultado, obtenha melhores evidências ou teste a sensibilidade antes de confiar na classificação.
Quando essas condições são atendidas, uma conclusão defensável é deliberadamente restrita:
Entre as opções pré-selecionadas avaliadas sob as mesmas premissas, a opção com o menor TCO calculado tem o menor custo de propriedade modelado.
Para uma compra real, monte a planilha a partir das cotações dos fornecedores pré-selecionados e dos seus próprios dados de produção. Confirme o escopo comercial ausente, substitua premissas por dados do local sempre que possível e concentre pesquisas adicionais nas incógnitas que podem realmente alterar o resultado. Se você estiver preparando uma cotação de máquina comparável, use Solicitar Orçamento para fornecer os requisitos reais de aplicação e produção antes de finalizar o modelo de TCO.





