
Le coût d’une machine de marquage laser est souvent comparé en examinant le prix d’achat indiqué. Pour un acheteur en production, ce n’est qu’un point de départ.
Ce guide commence après la sélection de la machine. Les configurations candidates devraient déjà pouvoir répondre à la tâche de marquage et de production requise. Si vous hésitez encore entre la source laser, l’optique, la structure du poste de travail, le dispositif rotatif, la vision, le mouvement ou d’autres fonctions de la machine, commencez par notre guide de sélection de machine de marquage laser. Cette page se concentre sur la question suivante : combien coûtera la possession de chaque option adaptée sur la même période ?
Un calcul utile du coût total de possession (TCO) d’une machine de marquage laser doit faire plus que d’additionner le prix d’achat, l’électricité et la maintenance. Il nécessite une période de possession commune, un périmètre de coûts comparable, des données de fournisseur et d’acheteur traçables, une manière cohérente de traiter les coûts futurs et des hypothèses de production réalistes.
L’objectif n’est pas de prédire parfaitement chaque dépense future. Il est de rendre la comparaison économique suffisamment transparente pour que vous puissiez voir quelle option présélectionnée a le coût de possession modélisé le plus faible selon les hypothèses dont vous disposez réellement — et quelles inconnues pourraient encore changer cette conclusion.
Que mesure réellement le coût total de possession d’une machine de marquage laser ?
Le coût total de possession d’une machine de marquage laser, ou TCO, est le coût de possession et d’utilisation du système sélectionné sur une période de comparaison définie. Le prix d’achat constitue une partie de ce chiffre, mais pas la totalité.
Cette distinction compte lorsque les devis ont des prix initiaux différents. Un prix d’achat inférieur peut mener à un TCO inférieur, mais il ne le garantit pas. Un système plus cher peut aussi finir avec un TCO plus élevé ou plus faible selon ce qui se passe après l’achat. L’approche utile consiste donc à calculer les coûts de possession selon les mêmes hypothèses plutôt qu’à tenter de déduire l’économie à long terme du seul devis.
Le prix d'achat, le coût du projet et le TCO répondent à des questions différentes
| Métrique | Ce à quoi cela répond | Limite importante |
|---|---|---|
| Prix d'achat de la machine | Combien coûte initialement la machine proposée ? | Cela peut ne pas inclure tout ce qui est nécessaire pour mettre le système en production. |
| Coût livré ou coût du projet | Combien coûte l'obtention et le déploiement du système requis ? | Il ne représente toujours pas tous les coûts sur la période de possession. |
| Coût total de possession | Combien coûte la possession et l'utilisation du système sur une période définie ? | La période de comparaison et les catégories de coûts incluses doivent être claires. |
| Coût de possession annuel moyen | À combien s’élève en moyenne par an le TCO de la période ? | C’est une manière d’exprimer le coût, et non une autre catégorie de coûts. |
| Coût de possession du marquage laser par pièce conforme | Quelle part du coût de possession défini de la machine laser est imputée à chaque pièce acceptée ? | Il nécessite une base valide de production et ne correspond pas au coût de fabrication complet du produit. |
| ROI | Quel rendement est généré par rapport à l’investissement ? | Le ROI est un indicateur de rendement, et non un indicateur de coût de possession. |
| Délai de récupération | Combien de temps faut-il pour que les économies ou les rendements permettent de récupérer l’investissement ? | Il ne représente pas l’ensemble des coûts sur la période de possession. |
Un devis machine peut donc être un montant d’achat valide sans constituer un coût de projet complet prêt pour la production, et aucun de ces chiffres ne représente automatiquement le coût de possession sur plusieurs années.
Le TCO étend la comparaison au-delà de la transaction elle-même. Selon le projet, il peut inclure l’acquisition et le déploiement, les coûts d’exploitation, la maintenance et le remplacement, d’autres dépenses de possession définies, ainsi que la valeur résiduelle lorsqu’il existe une base défendable pour en inclure une.
La période de comparaison fait partie de la définition
Un chiffre de TCO est incomplet sans horizon temporel. Un coût de possession sur trois ans et un coût de possession sur cinq ans répondent à des questions différentes ; les machines concurrentes ne devraient donc pas être comparées en utilisant des périodes différentes.
Les orientations du NIST en matière de coût du cycle de vie traitent de la même manière la période d’étude comme faisant partie de l’analyse économique et indiquent que les alternatives mutuellement exclusives devraient utiliser la même période d’étude. Elles distinguent également la période d’étude de la durée de vie utile de l’équipement.
Choisir un horizon d’investissement de cinq ans ne signifie donc pas que la machine de marquage laser a une durée de vie utile de cinq ans. La durée de vie de la machine, les événements de remplacement et la valeur résiduelle à la fin de la période sont des données distinctes.
C’est aussi pourquoi le TCO diffère du délai de récupération. Le TCO demande :
Combien ce système nous coûtera-t-il sur la période évaluée ?
Le délai de récupération demande combien de temps il faut pour que les bénéfices économiques récupèrent un investissement. Le ROI demande quel rendement est généré par rapport à l’investissement. Les deux peuvent être utiles dans une analyse financière plus large, mais ni l’un ni l’autre ne devrait être substitué au TCO lorsque la tâche consiste à comparer le coût de possession.
Avant de comparer deux chiffres économiques, identifiez ce que le nombre représente et quelle période il couvre.
Normalisez les devis avant de comparer le coût total
Une fois que les machines candidates ont été présélectionnées sur le plan technique, le TCO doit les comparer sur le même périmètre de coûts requis. L’objectif ici n’est pas de répéter la sélection des machines ni de faire paraître identiques des conceptions différentes. Il s’agit d’éviter qu’une offre paraisse moins chère simplement parce qu’un coût exigé par le projet est absent de cette offre.
Pour le TCO, chaque élément du devis n’a besoin que d’un traitement économique clair : un élément requis déjà inclus reste dans la base chiffrée ; un élément requis manquant nécessite un coût confirmé ou reste inconnu ; un élément facultatif dont le projet n’a pas besoin reste en dehors de la base commune.
| Statut du devis | Traitement TCO |
|---|---|
| Requis et inclus | Conserver dans la comparaison le coût confirmé figurant dans le devis. |
| Requis mais manquant | Ajouter un coût confirmé lorsqu’il est disponible ; sinon, le marquer comme inconnu plutôt que comme zéro. |
| Facultatif ou non requis | Le maintenir en dehors de la base TCO commune, sauf si l’acheteur l’inclut intentionnellement dans les deux alternatives. |
Les différences techniques telles que la source laser, l’optique, les fixations, la vision, le mouvement ou l’architecture du poste de travail relèvent de la décision de sélection de la machine. Dans ce modèle TCO, elles ne comptent que lorsqu’elles modifient le coût requis d’achat, de déploiement, d’exploitation, de maintenance ou de remplacement. Si un coût requis n’est pas encore connu, gardez cet écart visible plutôt que de forcer une comparaison erronée.
Séparer les entrées fournisseur des entrées acheteur
Une fois le périmètre du devis comparable, la question suivante est de savoir d'où doivent provenir les données TCO.
Un modèle utile comporte trois couches :
Faits confirmés par le fournisseur + faits acheteur/site = valeurs TCO dérivées
Le fournisseur sait quelle machine et quel périmètre commercial sont proposés. L'acheteur sait comment la machine sera réellement exploitée et ce que coûtent l'électricité, la main-d'œuvre, les interruptions de production et d'autres facteurs propres au site dans cette usine.
Aucune des deux parties ne possède à elle seule le TCO complet.
Ce que le fournisseur doit confirmer
Les informations spécifiques à la machine doivent provenir de la configuration proposée et de sa documentation, plutôt que des hypothèses de l'acheteur.
Cela peut inclure :
- la configuration de la machine devisée et les fonctions incluses ;
- les exigences électriques ;
- les consignes de maintenance ;
- les informations sur les pièces de rechange ;
- périmètre de l’installation et de la formation ;
- conditions relatives aux logiciels ou aux licences, le cas échéant ;
- périmètre de garantie et de service ;
- périmètre d’expédition ou de livraison.
La source doit être traçable chaque fois que possible : devis, fiche de configuration, fiche technique, manuel, document de service ou autre document commercial écrit.
Les spécifications électriques en sont un bon exemple. Une machine décrite comme un laser à fibre de 30 W fait référence à la classe de sortie optique de la source laser. Cela ne signifie pas que la machine complète consomme 30 W d’électricité.
Les spécifications publiées des équipements laser industriels peuvent présenter la puissance de sortie laser et la consommation électrique du système complet comme des paramètres distincts ; une fiche technique OEM actuelle, par exemple, spécifie une plage laser de 20 à 500 W séparément d’une plage de consommation électrique de machine de 1,5 à 5,8 kW. Les chiffres spécifiques ne s’appliquent qu’à ce produit, mais la distinction entre la sortie optique et l’entrée électrique du système est le point important.
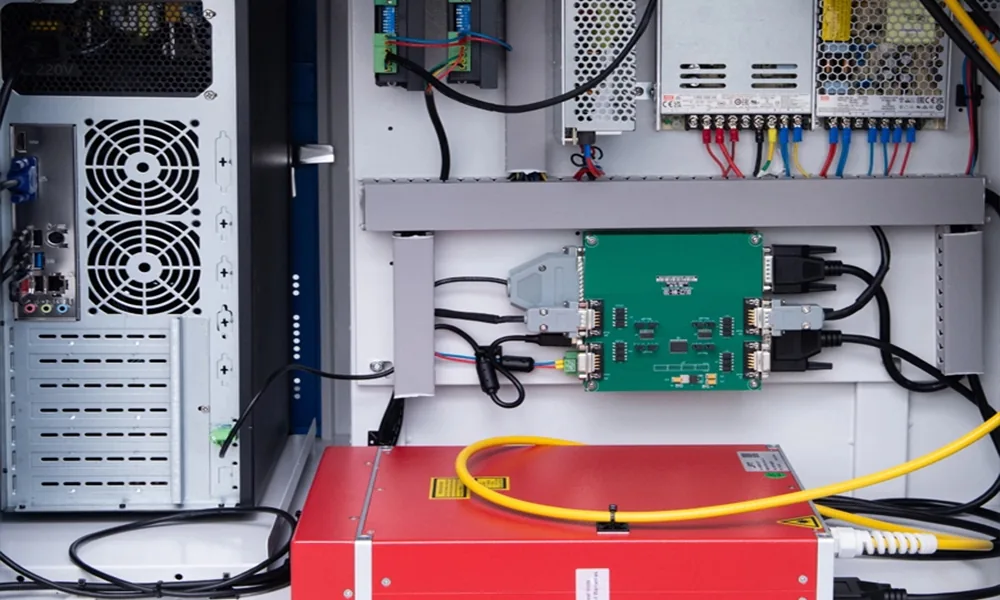
Un système complet peut également alimenter les commandes, le galvo, l’ordinateur, les axes de mouvement, la vision, l’extraction, le refroidissement et d’autres fonctions installées. Le modèle de coût total de possession (TCO) a donc besoin d’informations électriques pour la configuration réelle du système.
Même dans ce cas, le type de donnée importe. Une exigence électrique nominale ou maximale n'est pas automatiquement identique à la consommation moyenne mesurée en production.
La maintenance suit la même logique. La documentation du fournisseur ou du fabricant d'origine peut indiquer à l'acheteur ce qui doit être inspecté, nettoyé, entretenu ou remplacé, mais une exigence de maintenance ne constitue pas encore un coût de maintenance annuel.
Ce que l'acheteur doit fournir
Les données propres au site et à l'entreprise relèvent de l'acheteur.
Ces éléments peuvent inclure :
- tarif d'électricité applicable ;
- heures de fonctionnement prévues ;
- postes et jours de production ;
- taux de main-d'œuvre ;
- volume de production prévu ;
- coûts internes des temps d'arrêt ;
- période de comparaison du TCO choisie ;
- traitement financier propre à l'entreprise, le cas échéant.
Le fournisseur peut fournir une spécification électrique, mais il ne peut pas déterminer le prix de l’électricité de l’acheteur. Il peut décrire le processus de la machine, mais il ne peut pas déterminer le taux de main-d’œuvre de l’acheteur ni son plan de production annuel.
Les temps d’arrêt suivent la même répartition. Un fournisseur peut fournir des procédures de maintenance ou des informations de service. L’acheteur détermine ce que coûte réellement une production interrompue dans cette usine.
Certaines valeurs du TCO proviennent des deux côtés.
Bon nombre des chiffres utilisés dans le calcul final n’appartiennent à aucun des deux côtés pris isolément.
| Entrée TCO | Source principale | Utilisé pour calculer |
|---|---|---|
| Configuration devisée | Fournisseur | Périmètre d'acquisition |
| Fonctions et accessoires inclus | Fournisseur | Normalisation des devis |
| Exigences électriques de la machine | Documentation du fournisseur / du fabricant d'origine | Modèle énergétique |
| Tarif d'électricité | Acheteur | Coût de l'électricité |
| Heures de fonctionnement | Acheteur | Coût de l'énergie et d'exploitation |
| Exigences de maintenance | Fournisseur / OEM | Modèle de maintenance |
| Fréquence de maintenance | Directives fournisseur + conditions acheteur | Coût de maintenance |
| Prix des pièces de rechange | Devis fournisseur / devis réel | Coût événementiel ou récurrent |
| Taux de main-d'œuvre | Acheteur | Coût d'exploitation et de temps d'arrêt |
| Volume de production | Acheteur | Coût par pièce |
| Périmètre de garantie / service | Documents commerciaux du fournisseur | Frontière des coûts et des risques |
| Période de comparaison | Acheteur | Horizon TCO |
| Valeur des temps d'arrêt | Données de production / financières de l'acheteur | Modèle de temps d’arrêt |
| Coût annuel de l’électricité | Dérivé | TCO |
| Coût annuel de maintenance | Dérivé | TCO |
Chaque valeur importante doit conserver sa source et son type de données.
Par exemple, 2,0 kW — puissance d'entrée nominale publiée par le fournisseur est sensiblement différente de 2,0 kW — moyenne mesurée pendant une production représentative.
Un tableur qui ne stocke que le nombre et écarte cette distinction peut créer une fausse précision avant même que le calcul du TCO n'ait commencé.
Construire le calcul du TCO sur une même période de détention
Une fois le périmètre du devis et la propriété des données d'entrée clarifiés, le modèle TCO peut être construit.
Un modèle d'approvisionnement pratique est :
La partie difficile n'est pas l'addition. C'est de s'assurer que chaque coût a sa place dans le modèle, survient au bon moment, n'a pas déjà été compté ailleurs et repose sur des données appropriées à cette machine et à cet acheteur.
Utiliser la même période et enregistrer le moment où les coûts surviennent
Si l'option A est évaluée sur trois ans et l'option B sur cinq ans, les chiffres de TCO obtenus ne sont pas comparables.
Choisissez une période adaptée à la décision d'achat et utilisez-la de manière cohérente.
Ensuite, classez les coûts par échéance :
| Échéancier des coûts | Rôle typique | Exemples |
|---|---|---|
| Initial / Année 0 | Acquérir et déployer le système utilisable | Coût machine normalisé, coûts de déploiement confirmés |
| Récurrent | Se répète régulièrement pendant la période de possession | Électricité, entretien de routine, logiciels/services récurrents applicables |
| Basé sur les événements | Se produit à un moment précis ou irrégulier | Entretien majeur, réparation, remplacement de composants |
| Fin de période | Valeur ou coût comptabilisé à la fin | Valeur résiduelle ou coût d'élimination justifiés, le cas échéant |
Cela aide à prévenir à la fois l'omission et la double comptabilisation.
Si l'installation est déjà incluse dans le devis normalisé, elle ne doit pas être ajoutée une nouvelle fois en tant que coût de déploiement. Si un contrat de service couvre déjà un remplacement donné, la feuille de calcul ne doit pas le facturer deux fois.
Calculez la consommation électrique à partir de la machine complète, et non de la puissance du laser
Pour un tarif forfaitaire simple, utilisez ces deux relations :
Orientations d’acquisition DOE/FEMP traite la consommation d’énergie, le prix de l’énergie, les heures de fonctionnement et la durée de vie du produit comme des données d’entrée distinctes pour le coût énergétique du cycle de vie ; le Administration de l’information sur l’énergie des États-Unis fait également la distinction entre la puissance et l’énergie électrique mesurée en kilowattheures.
La donnée d’entrée critique est la correcte valeur électrique de la machine.
Une puissance nominale de laser de 20 W, 30 W ou 50 W ne correspond pas à la consommation électrique totale de la machine. Utilisez plutôt les données techniques du système candidat réel.
Préservez également le type de données. Une exigence électrique maximale peut convenir à la planification des installations, mais elle ne doit pas être présentée comme une consommation moyenne de production mesurée.
Le fonctionnement réel peut inclure le marquage, le chargement, le positionnement, l’inspection, l’attente et les périodes d’inactivité. Si seule une valeur nominale ou maximale est disponible, son utilisation sur l’ensemble du programme de production doit être signalée comme une estimation.
Les tarifs industriels peuvent également inclure une tarification selon l’heure d’utilisation, des frais de puissance, ou d’autres structures. Lorsque ceux-ci affectent matériellement le résultat, utilisez le tarif applicable réel de l’acheteur plutôt qu’un tarif national générique de l’électricité.
Élaborez la maintenance à partir des exigences réelles
Évitez une règle générique telle que :
Maintenance annuelle = X% du prix d’achat.
Un modèle de maintenance pratique est plus proche de :
Les entrées réelles dépendent du système et des conditions d'exploitation.
La maintenance de routine doit également rester distincte des événements irréguliers de réparation ou de remplacement. Si des preuves crédibles indiquent qu'un remplacement majeur est prévu pour une année donnée, comptabilisez-le à ce moment-là plutôt que de le dissimuler dans un pourcentage annuel arbitraire.
Si l'échéance est inconnue, laissez-la incertaine plutôt que d'inventer un intervalle.
N’utilisez la valeur résiduelle que lorsqu’elle a une base
La valeur résiduelle peut réduire le TCO, mais un pourcentage de revente arbitraire peut fausser la comparaison aussi facilement qu’un pourcentage de maintenance arbitraire.
Incluez-la lorsqu’il existe une base raisonnable, par exemple :
- des preuves de revente pertinentes ;
- une méthode interne d’évaluation des actifs ;
- une approche défendable de la durée de vie restante ;
- une autre base propre au projet.
Si aucune base raisonnable n’existe, laissez-la inconnue ou excluez-la systématiquement des deux alternatives.
Séparez le TCO pratique de l’analyse financière formelle
Le modèle ci-dessus est une feuille de calcul de TCO axée sur l’approvisionnement.
Une analyse formelle du coût du cycle de vie peut aller plus loin en actualisant les flux de trésorerie futurs pour tenir compte de la valeur temps de l’argent. Le cadre formel d’analyse du coût du cycle de vie (LCC) du NIST utilise une période d’étude commune et un traitement en valeur actuelle des coûts futurs ; il s’agit d’un niveau d’analyse différent de la simple feuille de calcul non actualisée utilisée ici.
Si la politique de budgétisation des investissements de l’acheteur exige des flux de trésorerie actualisés, la VAN, un traitement de l’inflation ou une autre méthode financière formelle, appliquez cette politique de façon cohérente à chaque alternative.
Une simple feuille de calcul non actualisée des coûts de possession peut encore être utile. Elle ne doit tout simplement pas être décrite comme une analyse formelle actualisée du coût du cycle de vie.
Gérez les temps d’arrêt et les coûts inconnus sans fausse précision
Certains coûts futurs resteront incertains même après la construction du modèle TCO de base. Les temps d'arrêt, la fréquence des réparations, les remplacements majeurs et la valeur résiduelle peuvent ne pas disposer de données fiables propres au projet avant l'achat.
La mauvaise réponse consiste à masquer cette incertitude.
Inconnu ne signifie pas zéro.
Les lignes directrices du NIST en matière d'incertitude soulignent essentiellement le même point : ignorer des coûts incertains à long terme implique qu'ils sont supposés être nuls, ce qui peut être une hypothèse peu judicieuse.
La meilleure approche consiste à garder les valeurs incertaines visibles, à n'utiliser des estimations que lorsqu'elles reposent sur une base défendable, et à déterminer si l'incertitude est suffisamment importante pour modifier la décision d'achat.
Le coût des temps d'arrêt n'est pas la facture de réparation
Un arrêt inattendu peut créer deux types de coûts différents.
Le Le coût de réparation ou de maintenance peut inclure les pièces, la main-d'œuvre du technicien, les frais de service et les autres dépenses nécessaires pour remettre la machine en état.
Le L'effet économique de l'interruption peut impliquer de la main-d'œuvre inactive, une production retardée, des heures supplémentaires de rattrapage, une perturbation du calendrier ou une production non récupérée.
La recherche de NIST sur la maintenance dans le secteur manufacturier traite les coûts directs de maintenance/réparation et les pertes liées aux temps d'arrêt comme des problèmes distincts, et note que les effets des temps d'arrêt peuvent inclure des pertes de main-d'œuvre/de capital, des heures supplémentaires, une production retardée et des ventes perdues selon le contexte de fabrication.
Ne comptabilisez pas la même dépense dans les deux catégories.
Quatre heures d'arrêt de machine ne correspondent pas non plus automatiquement à quatre heures de production définitivement perdue. Une usine peut disposer d'un tampon d'en-cours, d'une capacité de réserve, d'une autre machine ou d'une possibilité de rattraper la production plus tard.
Une station goulot avec peu de tampon ou de capacité alternative peut avoir une conséquence très différente.
La question utile est donc :
Qu'est-il arrivé à la production parce que la machine était indisponible ?
La production a-t-elle été définitivement perdue, retardée, récupérée plus tard, ou absorbée par la capacité disponible ?
C'est pourquoi un “ coût d'arrêt par heure ” universel pour le marquage laser ne constitue pas une donnée d'entrée de projet défendable. Une grande partie de l'impact économique relève du système de production de l'acheteur.
Gardez séparées les données d'entrée confirmées, estimées et inconnues
| Statut | Signification | Traitement |
|---|---|---|
| Confirmé | Justifié par un devis, un contrat, un enregistrement machine, un tarif, un historique de maintenance ou d'autres données traçables | À utiliser dans les conditions indiquées |
| Estimé | Fondé sur une hypothèse documentée, un historique interne comparable, des informations fournisseur ou une autre base raisonnable | Garder l'hypothèse visible |
| Inconnu | Aucune valeur ou fourchette défendable n'est actuellement disponible | Obtenez davantage de preuves ou testez si la variable est déterminante pour la décision |
Une valeur inconnue de temps d'arrêt ne justifie pas de choisir un nombre pratique trouvé sur Internet. Elle ne justifie pas non plus de saisir zéro.
Si l'acheteur exploite un équipement comparable, l'historique interne peut fournir une estimation. Des preuves pertinentes du fournisseur peuvent également aider. Si aucune de ces deux sources n'existe, l'incertitude doit rester visible.
Utilisez l'analyse de sensibilité et l'analyse du seuil de rentabilité
Lorsqu'une donnée d'entrée est incertaine, la première question ne doit pas toujours être :
Quelle est sa valeur exacte ?
Une question plus utile pourrait être :
Une variation raisonnable de cette donnée d'entrée changerait-elle la machine ayant le TCO le plus faible ?
Le NIST décrit l'analyse de sensibilité comme le fait de faire varier des données d'entrée incertaines et de recalculer la mesure économique afin de déterminer quelles données influent de manière significative sur le résultat. Sa méthode du seuil d'équilibre pose ensuite la question de savoir quelle valeur d'entrée rendrait les alternatives équivalentes sur le plan économique.
Si la conclusion économique reste inchangée sur une plage défendable, la valeur exacte peut ne pas être déterminante pour la décision.
Si une légère variation inverse le résultat, il devient beaucoup plus important d'obtenir de meilleures données probantes.
Les scénarios faible/base/élevé doivent toujours reposer sur une base documentée, et ils ne représentent pas des probabilités, sauf s'il existe de véritables preuves probabilistes.
Si l'option B coûte plus cher selon les données d'entrée actuellement connues, mais devrait réduire les temps d'arrêt, demandez :
Combien de temps d'arrêt l'option B devrait-elle permettre d'éviter avant que son surcoût soit récupéré ?
Pour une comparaison simple non actualisée :
Cela ne prédit pas à quel point l'option B sera fiable. Cela identifie le seuil à partir duquel l'incertitude devient économiquement importante.
Cette distinction empêche le modèle de TCO de transformer insidieusement un scénario hypothétique en une allégation non étayée sur les performances d'une machine ou d'un fournisseur.
Comparer les options de machines de marquage laser sur la même base économique
Une fois le modèle terminé, comparez uniquement les options de machines qui satisfont à la même tâche de marquage et de production requise.
Un TCO inférieur est une conclusion économique. Il ne prouve pas une meilleure qualité de marquage, une fiabilité supérieure, un temps de cycle plus court ou une supériorité technique.
La comparaison est pertinente lorsque les deux alternatives utilisent les mêmes :
- critères d'application et d'acceptation requis ;
- période de possession ;
- périmètre de devis normalisé ;
- catégories de coûts ;
- hypothèses de production ;
- traitement de l'incertitude.
Commencez par le coût total de possession (TCO)
Pour deux systèmes candidats, comparez le TCO total, puis calculez la différence :
Si l'option B a le résultat le plus faible, la conclusion étayée est :
L'option B présente le coût de possession calculé le plus faible selon les hypothèses utilisées dans cette comparaison.
Cela ne signifie pas L’option B est la meilleure machine de marquage laser.
Gardez le coût d’acquisition/de déploiement visible à côté du TCO total afin que l’acheteur puisse voir si le résultat provient principalement du prix initial, des coûts récurrents, des événements de remplacement ou d’autres hypothèses.
Utilisez avec prudence le coût annuel et le coût par pièce
Pour un modèle pratique non actualisé :
Cela peut aider à communiquer sur le budget, mais ce n’est pas la même chose que le coût annuel équivalent formel dans une analyse financière actualisée.
Si les données de production sont fiables, une autre mesure utile est :
Indications sur les coûts de fabrication issues de la DFMA distingue les unités bonnes terminées des unités simplement commencées ; la même discipline de dénominateur est utile ici lors de l’imputation du coût de possession du marquage laser.
Le numérateur et le dénominateur doivent décrire la même période et le même plan de production.
Cet indicateur n’est pas non plus le coût de fabrication total du produit fini. Les coûts de matières, de traitement en amont, d’assemblage, d’emballage et d’autres coûts de fabrication peuvent se situer en dehors du TCO de la machine laser.
Utiliser la production du cycle complet dans le dénominateur du coût par pièce
Le coût par pièce doit utiliser la production acceptée réaliste du cycle de production complet, et non le seul temps de fonctionnement du faisceau laser. Recommandations de FOBA sur les temps de cycle distingue le temps de marquage du cycle plus large de traitement des pièces, tandis que les raisons techniques détaillées pour les fixations, le positionnement, le mouvement, la gestion des données et la vérification sont couvertes dans notre guide de sélection de machine de marquage laser.
Pour le TCO, la règle économique est plus simple : utilisez la production réaliste de pièces bonnes de l’acheteur sur la même période de possession comme numérateur du coût. Ne déduisez pas la production annuelle du temps de scan ou du débit maximal théorique uniquement ; utilisez le plan de production, l’utilisation, les changements de série, les temps d’arrêt, la gamme de produits et le rendement accepté qui s’appliquent réellement au projet.
Ne divisez pas le TCO par une capacité théorique inutilisée
Supposons que l’option A puisse prendre en charge 100 000 pièces bonnes par an et que l’option B puisse théoriquement en prendre en charge 500 000, mais que l’acheteur prévoie de n’en produire que 80 000 et que les deux systèmes répondent confortablement à cette exigence.
l’utilisation TCO de l’option A ÷ 80 000 mais TCO de l’option B ÷ 500 000 ferait paraître l’option B artificiellement peu coûteuse par pièce.
Utilisez la production attendue de pièces bonnes correspondant au plan réel de l’acheteur.
La capacité inutilisée peut encore avoir de la valeur en tant que capacité de croissance, flexibilité de planification ou marge opérationnelle. Si la croissance future de la demande fait partie du dossier d’investissement, modélisez-la explicitement comme un scénario au lieu d’insérer silencieusement une capacité théorique dans le dénominateur.
Comparaison illustrative du TCO
L’exemple suivant est purement hypothétique. Les valeurs ne constituent pas des devis fournisseurs, des résultats clients, des performances machine mesurées ou des moyennes sectorielles. Leur but est de montrer comment le calcul fonctionne.
On suppose que les deux machines :
- répondent à la même exigence de marquage ;
- peuvent produire la production conforme requise ;
- sont comparées sur cinq ans ;
- utilisent les mêmes critères d'acceptation ;
- sont censées produire 100 000 pièces marquées acceptées par an ;
- faire en sorte que les temps d'arrêt soient exclus du scénario de base en attendant l'analyse de sensibilité.
| Élément | Option A à titre indicatif | Option B à titre indicatif |
|---|---|---|
| Acquisition + déploiement normalisés | $12,000 | $16,000 |
| Coût de possession récurrent par an | $1,600 | $900 |
| Coûts événementiels sur cinq ans | $2,000 | $1,000 |
| Valeur résiduelle dans le scénario de base | Exclu (non estimé) | Exclu (non estimé) |
| Coût total de possession sur 5 ans | $22,000 | $21,500 |
| Coût de possession annuel moyen simple | $4,400 | $4,300 |
| Pièces correctement marquées sur cinq ans | 500,000 | 500,000 |
| Coût de possession du marquage laser par pièce conforme | $0.044 | $0.043 |
L'option B coûte 4 000 $ de plus au départ, mais selon ces hypothèses de coûts récurrents et événementiels, son coût total de possession sur cinq ans est inférieur de 500 $. Cela non ne prouve pas qu'une machine plus chère coûte normalement moins cher avec le temps. Cela montre seulement ce qui se passe lorsque les hypothèses spécifiques de cet exemple sont calculées.
L'écart $500 est également suffisamment faible pour qu'une inconnue critique pour la décision puisse potentiellement inverser le résultat. C'est là que l'analyse de sensibilité devient utile.
Avant d’acheter, demandez :
- Les configurations candidates ont-elles déjà passé l’étape de sélection technique ?
- Les deux devis ont-ils été normalisés sur le même périmètre de coûts requis ?
- Les deux modèles de TCO ont-ils été calculés en utilisant la même période de possession et les mêmes règles de coûts ?
- Le dénominateur du coût par pièce utilise-t-il une production acceptée réaliste plutôt qu'une capacité théorique ?
- Une inconnue déterminante pour la décision peut-elle encore inverser le résultat économique ?
Si la base de coûts est incohérente, corrigez le modèle TCO. Si une inconnue importante peut inverser le résultat, obtenez de meilleures preuves ou testez la sensibilité avant de vous fier au classement.
Lorsque ces conditions sont remplies, une conclusion défendable est délibérément étroite :
Parmi les options présélectionnées évaluées selon les mêmes hypothèses, l'option dont le TCO calculé est inférieur présente un coût de possession modélisé inférieur.
Pour un achat réel, construisez la feuille de calcul à partir des devis des fournisseurs présélectionnés et de vos propres données de production. Confirmez le périmètre commercial manquant, remplacez les hypothèses par des données du site lorsque cela est possible, et concentrez les recherches supplémentaires sur les inconnues qui peuvent réellement changer le résultat. Si vous préparez un devis de machine comparable, utilisez Demander un devis pour fournir les exigences réelles d'application et de production avant de finaliser le modèle TCO.





