
Die Kosten einer Laserbeschriftungsmaschine werden oft anhand des angegebenen Kaufpreises verglichen. Für einen Produktionseinkäufer ist das nur der Ausgangspunkt.
Dieser Leitfaden beginnt nach der Maschinenauswahl. Die in Frage kommenden Konfigurationen sollten bereits in der Lage sein, die erforderliche Beschriftungs- und Produktionsaufgabe zu erfüllen. Wenn Sie noch zwischen Laserquelle, Optik, Aufbau der Arbeitsstation, Drehvorrichtung, Vision, Bewegung oder anderen Maschinenfunktionen schwanken, beginnen Sie mit unserem Auswahlleitfaden für Laserbeschriftungsmaschinen. Diese Seite konzentriert sich auf die nächste Frage: Welche Eigentumskosten verursacht jede geeignete Option über denselben Zeitraum?
Eine nützliche Berechnung des Total Cost of Ownership (TCO) einer Laserbeschriftungsmaschine muss mehr leisten, als Kaufpreis, Strom und Wartung zu addieren. Sie benötigt einen einheitlichen Eigentumszeitraum, einen vergleichbaren Kostenumfang, nachvollziehbare Eingaben von Lieferant und Käufer, eine konsistente Methode zum Umgang mit zukünftigen Kosten und realistische Produktionsannahmen.
Das Ziel ist nicht, jede zukünftige Ausgabe perfekt vorherzusagen. Es geht darum, den wirtschaftlichen Vergleich transparent genug zu machen, dass Sie erkennen können welche Option aus der engeren Auswahl unter den Annahmen, die Sie tatsächlich haben, die niedrigeren modellierten Eigentumskosten aufweist – und welche Unbekannten diese Schlussfolgerung noch ändern könnten.
Was misst der Total Cost of Ownership einer Laserbeschriftungsmaschine tatsächlich?
Der Total Cost of Ownership, oder TCO, einer Laserbeschriftungsmaschine bezeichnet die Kosten für den Besitz und die Nutzung des ausgewählten Systems über einen definierten Vergleichszeitraum. Der Kaufpreis ist ein Teil dieser Zahl, aber nicht die gesamte Zahl.
Diese Unterscheidung ist wichtig, wenn Angebote unterschiedliche Anschaffungspreise aufweisen. Ein niedrigerer Kaufpreis kann zu einem niedrigeren TCO führen, garantiert diesen aber nicht. Ein höherpreisiges System kann je nachdem, was nach dem Kauf passiert, ebenfalls mit einem höheren oder niedrigeren TCO enden. Der sinnvolle Ansatz besteht daher darin, die Eigentumskosten unter denselben Annahmen zu berechnen, anstatt allein aus dem Angebot auf die langfristige Wirtschaftlichkeit zu schließen.
Kaufpreis, Projektkosten und TCO beantworten unterschiedliche Fragen
| Metrik | Was sie beantwortet | Wichtige Abgrenzung |
|---|---|---|
| Kaufpreis der Maschine | Was kostet die angebotene Maschine zunächst? | Er enthält möglicherweise nicht alles, was erforderlich ist, um das System in Produktion zu nehmen. |
| Liefer- oder Projektkosten | Was kostet es, das erforderliche System zu beschaffen und einzusetzen? | Damit sind noch nicht alle Kosten über den Besitzzeitraum abgebildet. |
| Gesamtkosten des Eigentums | Was kostet es, das System über einen definierten Zeitraum zu besitzen und zu nutzen? | Der Vergleichszeitraum und die einbezogenen Kostenkategorien müssen klar sein. |
| Durchschnittliche jährliche Eigentumskosten | Wie hoch ist der TCO auf Periodenebene im Jahresdurchschnitt? | Es ist eine Möglichkeit, die Kosten auszudrücken, keine weitere Kostenkategorie. |
| Eigentumskosten der Lasermarkierung pro Gutteil | Wie viel der definierten Eigentumskosten der Lasermaschine wird jedem akzeptierten Teil zugeordnet? | Es erfordert eine gültige Basis der Produktionsausbringung und stellt nicht die vollständigen Herstellungskosten des Produkts dar. |
| ROI | Welche Rendite wird im Verhältnis zur Investition erzielt? | ROI ist eine Renditekennzahl, keine Eigentumskostenkennzahl. |
| Amortisationsdauer | Wie lange dauert es, bis Einsparungen oder Erträge die Investition wieder eingespielt haben? | Es stellt nicht alle Kosten während des Eigentumszeitraums dar. |
Ein Maschinenangebot kann daher eine gültige Kaufpreisangabe sein, ohne vollständige, produktionsbereite Projektkosten darzustellen, und keine dieser Zahlen stellt automatisch die mehrjährigen Eigentumskosten dar.
TCO erweitert den Vergleich über die Transaktion selbst hinaus. Je nach Projekt kann es Anschaffung und Bereitstellung, Betriebskosten, Wartung und Ersatz, sonstige definierte Eigentumskosten sowie einen Restwert umfassen, wenn es eine belastbare Grundlage für dessen Einbeziehung gibt.
Der Vergleichszeitraum ist Teil der Definition
Eine TCO-Zahl ist ohne einen Zeithorizont unvollständig. Eigentumskosten über drei Jahre und Eigentumskosten über fünf Jahre beantworten unterschiedliche Fragen, daher sollten konkurrierende Maschinen nicht anhand unterschiedlicher Zeiträume verglichen werden.
NIST-Leitfaden zu Lebenszykluskosten Ebenso behandelt er den Untersuchungszeitraum als Teil der Wirtschaftlichkeitsanalyse und stellt fest, dass für sich gegenseitig ausschließende Alternativen derselbe Untersuchungszeitraum verwendet werden sollte. Außerdem unterscheidet er den Untersuchungszeitraum von der Nutzungsdauer der Ausrüstung.
Die Wahl eines Fünfjahres-Investitionshorizonts bedeutet daher nicht, dass die Laserbeschriftungsmaschine eine Nutzungsdauer von fünf Jahren hat. Lebensdauer der Maschine, Ersatzereignisse und Restwert am Ende des Zeitraums sind separate Eingangsgrößen.
Dies ist auch der Grund, warum sich TCO von der Amortisationsrechnung unterscheidet. TCO fragt:
Was wird dieses System uns über den zu bewertenden Zeitraum kosten?
Die Amortisationsrechnung fragt, wie lange es dauert, bis wirtschaftliche Vorteile eine Investition wieder einspielen. Der ROI fragt, welche Rendite im Verhältnis zur Investition erzielt wird. Beide können in einer breiteren Finanzanalyse nützlich sein, aber keine von beiden sollte TCO ersetzen, wenn die Aufgabe darin besteht, Eigentumskosten zu vergleichen.
Bevor Sie zwei beliebige wirtschaftliche Zahlen vergleichen, ermitteln Sie, was die Zahl darstellt und welchen Zeitraum sie abdeckt.
Normalisieren Sie die Angebote, bevor Sie die Gesamtkosten vergleichen.
Sobald die Kandidatenmaschinen technisch in die engere Auswahl aufgenommen wurden, sollte TCO sie anhand desselben erforderlichen Kostenumfangs vergleichen. Der Zweck besteht dabei nicht darin, die Maschinenauswahl zu wiederholen oder unterschiedliche Designs identisch aussehen zu lassen. Es soll verhindern, dass ein Angebot nur deshalb günstiger erscheint, weil eine vom Projekt erforderliche Kostenposition in diesem Angebot fehlt.
Für TCO muss jede Angebotsposition lediglich eine klare wirtschaftliche Behandlung erfahren: Eine erforderliche Position, die bereits enthalten ist, bleibt in der Angebotsbasis; eine erforderliche Position, die fehlt, benötigt bestätigte Kosten oder bleibt unbekannt; eine optionale Position, die das Projekt nicht benötigt, bleibt außerhalb der gemeinsamen Basis.
| Angebotsstatus | TCO-Behandlung |
|---|---|
| Erforderlich und enthalten | Die bestätigten Angebotskosten im Vergleich beibehalten. |
| Erforderlich, aber fehlend | Bestätigte Kosten hinzufügen, sofern verfügbar; andernfalls als unbekannt statt als null kennzeichnen. |
| Optional oder nicht erforderlich | Halten Sie es außerhalb der gemeinsamen TCO-Basis, es sei denn, der Käufer bezieht es absichtlich in beide Alternativen ein. |
Technische Unterschiede wie Laserquelle, Optik, Vorrichtungen, Bildverarbeitung, Bewegung oder Workstation-Architektur gehören zur Entscheidung über die Maschinenauswahl. In diesem TCO-Modell sind sie nur dann von Bedeutung, wenn sie die erforderlichen Anschaffungs-, Bereitstellungs-, Betriebs-, Wartungs- oder Ersatzkosten verändern. Wenn erforderliche Kosten noch nicht bekannt sind, halten Sie diese Lücke sichtbar, anstatt einen falschen Vergleich zu erzwingen.
Lieferanteneingaben von Käufereingaben trennen
Sobald der Angebotsumfang vergleichbar ist, stellt sich die nächste Frage: Woher sollen die TCO-Daten kommen?.
Ein nützliches Modell hat drei Ebenen:
Vom Lieferanten bestätigte Fakten + Käufer-/Standortfakten = abgeleitete TCO-Werte
Der Lieferant weiß, welche Maschine und welcher kaufmännische Umfang vorgeschlagen werden. Der Käufer weiß, wie die Maschine tatsächlich betrieben wird und was Strom, Arbeitskräfte, Produktionsunterbrechungen und andere standortspezifische Faktoren in dieser Fabrik kosten.
Keine der beiden Seiten besitzt eigenständig die vollständigen TCO.
Was der Lieferant bestätigen sollte
Maschinenspezifische Informationen sollten aus der vorgeschlagenen Konfiguration und ihrer Dokumentation stammen und nicht auf Annahmen des Käufers beruhen.
Dazu können gehören:
- angebotene Maschinenkonfiguration und enthaltene Funktionen;
- elektrische Anforderungen;
- Wartungshinweise;
- Informationen zu Ersatzteilen;
- Umfang von Installation und Schulung;
- Software- oder Lizenzbedingungen, falls zutreffend;
- Garantie- und Serviceumfang;
- Versand- oder Lieferumfang.
Die Quelle sollte nach Möglichkeit nachvollziehbar sein: Angebot, Konfigurationsblatt, Datenblatt, Handbuch, Servicedokument oder eine andere schriftliche kaufmännische Aufzeichnung.
Elektrische Spezifikationen sind ein gutes Beispiel. Eine Maschine, die als 30-W-Faserlaser beschrieben wird, bezieht sich auf die optische Ausgangsklasse der Laserquelle. Das bedeutet nicht, dass die komplette Maschine 30 W Strom verbraucht.
Veröffentlichte Spezifikationen für industrielle Laseranlagen können die Laserausgangsleistung und den elektrischen Verbrauch des Gesamtsystems als separate Parameter aufführen; ein aktuelles OEM-Datenblatt, zum Beispiel, gibt einen Laserbereich von 20–500 W getrennt von einem Leistungsaufnahmebereich der Maschine von 1,5–5,8 kW an. Die konkreten Zahlen gelten nur für dieses Produkt, aber die Unterscheidung zwischen optischer Ausgangsleistung und elektrischem Systemeingang ist der wichtige Punkt.
Ein komplettes System kann außerdem Steuerungen, das Galvo, den Computer, Bewegungsachsen, Vision, Absaugung, Kühlung und andere installierte Funktionen mit Strom versorgen. Das TCO-Modell benötigt daher elektrische Informationen für die tatsächliche Systemkonfiguration.
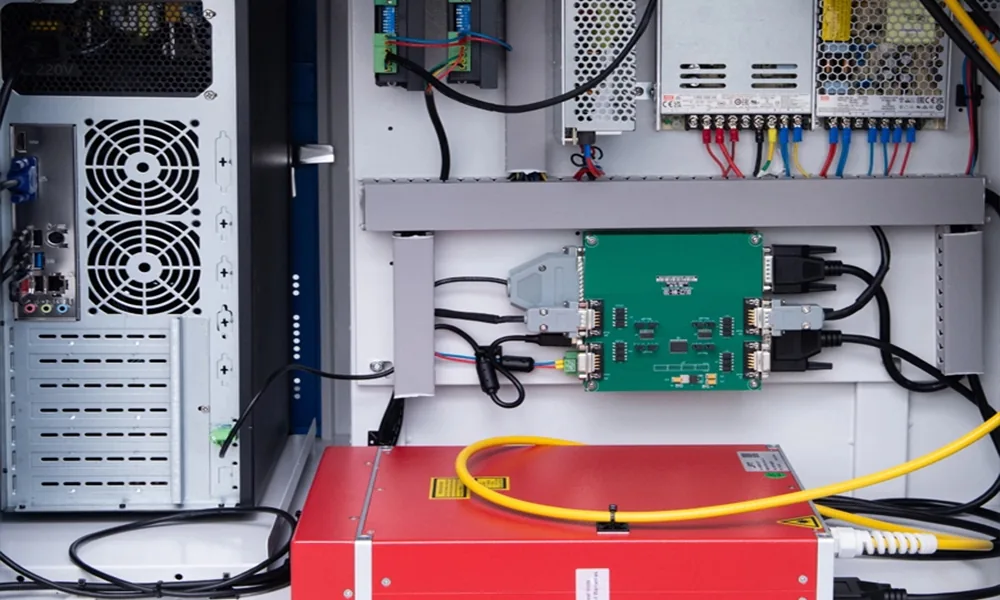
Selbst dann ist der Datentyp wichtig. Ein Nenn- oder Maximalbedarf an elektrischer Leistung ist nicht automatisch dasselbe wie der gemessene durchschnittliche Verbrauch im Produktionsbetrieb.
Die Wartung folgt derselben Logik. Lieferanten- oder OEM-Dokumentation kann dem Käufer sagen, was geprüft, gereinigt, gewartet oder ersetzt werden sollte, aber eine Wartungsanforderung ist noch kein jährlicher Wartungskostenposten.
Was der Käufer bereitstellen muss
Standort- und unternehmensspezifische Eingaben sind Sache des Käufers.
Diese können umfassen:
- anwendbarer Stromtarif;
- erwartete Betriebsstunden;
- Schichten und Produktionstage;
- Arbeitskostensätze;
- erwartetes Produktionsvolumen;
- interne Wirtschaftlichkeit von Stillstandszeiten;
- gewählter TCO-Vergleichszeitraum;
- unternehmensspezifische finanzielle Behandlung, sofern zutreffend.
Der Lieferant kann eine elektrische Spezifikation bereitstellen, aber er kann den Strompreis des Käufers nicht bestimmen. Er kann den Maschinenprozess beschreiben, aber er kann den Lohnsatz des Käufers oder den jährlichen Produktionsplan nicht bestimmen.
Ausfallzeiten haben dieselbe Aufteilung. Ein Lieferant kann Wartungsverfahren oder Serviceinformationen bereitstellen. Der Käufer bestimmt, was eine unterbrochene Produktion in dieser Fabrik tatsächlich kostet.
Einige TCO-Werte werden aus beiden abgeleitet
Viele der in der endgültigen Berechnung verwendeten Zahlen lassen sich keiner Seite allein zuordnen.
| TCO-Eingabe | Primärquelle | Zur Berechnung verwendet |
|---|---|---|
| Angebotene Konfiguration | Lieferant | Beschaffungsumfang |
| Enthaltene Funktionen und Zubehör | Lieferant | Angebotsnormalisierung |
| Elektrische Anforderungen der Maschine | Lieferanten-/OEM-Dokumentation | Energiemodell |
| Stromtarif | Käufer | Stromkosten |
| Betriebsstunden | Käufer | Energie- und Betriebskosten |
| Wartungsanforderungen | Lieferant / OEM | Wartungsmodell |
| Wartungshäufigkeit | Lieferantenleitfaden + Käuferbedingungen | Wartungskosten |
| Ersatzteilpreis | Lieferant / tatsächliches Angebot | Ereignis- oder wiederkehrende Kosten |
| Arbeitskostensatz | Käufer | Betriebs- und Stillstandskosten |
| Produktionsvolumen | Käufer | Kosten pro Teil |
| Garantie- / Serviceumfang | Kaufmännische Dokumente des Lieferanten | Kosten- und Risikoabgrenzung |
| Vergleichszeitraum | Käufer | TCO-Horizont |
| Ausfallzeitwert | Produktions- / Finanzdaten des Käufers | Ausfallzeitmodell |
| Jährliche Stromkosten | Abgeleitet | TCO |
| Jährliche Wartungskosten | Abgeleitet | TCO |
Jeder wichtige Wert sollte seine Quelle und seinen Datentyp beibehalten.
Zum Beispiel, 2,0 kW — vom Lieferanten veröffentlichte Nennleistungsaufnahme unterscheidet sich wesentlich von 2,0 kW — gemessener Durchschnitt während repräsentativer Produktion.
Eine Tabellenkalkulation, die nur die Zahl speichert und diese Unterscheidung verwirft, kann Scheingenauigkeit erzeugen, noch bevor die TCO-Berechnung überhaupt begonnen hat.
Die TCO-Berechnung über einen gemeinsamen Eigentumszeitraum erstellen
Sobald Angebotsumfang und Verantwortlichkeit für die Eingaben klar sind, kann das TCO-Modell erstellt werden.
Ein praktikables Beschaffungsmodell lautet:
Der schwierige Teil ist nicht die Addition. Es geht darum, sicherzustellen, dass jede Kostenposition zum Modell gehört, zum richtigen Zeitpunkt anfällt, nicht bereits an anderer Stelle berücksichtigt wurde und auf Daten basiert, die für diese Maschine und diesen Käufer angemessen sind.
Verwenden Sie denselben Zeitraum und erfassen Sie, wann Kosten anfallen
Wenn Option A über drei Jahre und Option B über fünf Jahre bewertet wird, sind die daraus resultierenden TCO-Werte nicht vergleichbar.
Wählen Sie einen für die Kaufentscheidung angemessenen Zeitraum und verwenden Sie ihn konsequent.
Klassifizieren Sie dann die Kosten nach dem Zeitpunkt:
| Zeitliche Einordnung der Kosten | Typische Rolle | Beispiele |
|---|---|---|
| Anfänglich / Jahr 0 | Das nutzbare System beschaffen und bereitstellen | Normalisierte Maschinenkosten, bestätigte Bereitstellungskosten |
| Wiederkehrend | Wiederholt sich regelmäßig während der Eigentumsdauer | Strom, routinemäßige Wartung, anwendbare wiederkehrende Software/Service |
| Ereignisbasiert | Tritt zu einem bestimmten oder unregelmäßigen Zeitpunkt auf | Wesentliche Wartung, Reparatur, Komponentenaustausch |
| Periodenende | Wert oder Kosten, die am Ende erfasst werden | Unterstützter Restwert oder Entsorgungskosten, falls relevant |
Dies hilft, sowohl Auslassungen als auch Doppelzählungen zu vermeiden.
Wenn die Installation bereits im normalisierten Angebot enthalten ist, sollte sie nicht erneut als Bereitstellungskosten hinzugefügt werden. Wenn ein Servicevertrag bereits einen bestimmten Austausch abdeckt, sollte das Arbeitsblatt dafür nicht zweimal berechnen.
Berechnen Sie den Stromverbrauch anhand der vollständigen Maschine, nicht anhand der Laser-Wattleistung
Verwenden Sie für einen einfachen Pauschaltarif diese beiden Beziehungen:
DOE/FEMP-Beschaffungsleitfaden behandelt Energieverbrauch, Energiepreis, Betriebsstunden und Produktlebensdauer als separate Eingangsgrößen für die Lebenszyklus-Energiekosten; die U.S. Energy Information Administration unterscheidet ebenfalls zwischen Leistung und elektrischer Energie, gemessen in Kilowattstunden.
Die entscheidende Eingangsgröße ist der korrekte elektrische Wert der Maschine.
Eine Laserleistung von 20 W, 30 W oder 50 W ist nicht der komplette Stromverbrauch der Maschine. Verwenden Sie stattdessen die tatsächlichen technischen Daten des in Frage kommenden Systems.
Behalten Sie außerdem den Datentyp bei. Ein maximaler elektrischer Bedarf kann für die Anlagenplanung geeignet sein, sollte aber nicht als gemessener durchschnittlicher Produktionsverbrauch dargestellt werden.
Der tatsächliche Betrieb kann Markieren, Beladen, Positionieren, Inspektion, Wartezeiten und Leerlaufzeiten umfassen. Wenn nur ein Nenn- oder Maximalwert verfügbar ist, sollte dessen Verwendung über den gesamten Produktionsplan hinweg als Schätzung gekennzeichnet werden.
Industrielle Tarife können auch zeitabhängige Preise, Leistungspreise oder andere Strukturen umfassen. Wenn diese das Ergebnis wesentlich beeinflussen, verwenden Sie den tatsächlich geltenden Tarif des Käufers statt eines allgemeinen nationalen Strompreises.
Wartung aus tatsächlichen Anforderungen aufbauen
Vermeiden Sie eine allgemeine Regel wie:
Jährliche Wartung = X % des Kaufpreises.
Ein praxisnahes Wartungsmodell sieht eher so aus:
Die tatsächlichen Einträge hängen vom System und den Betriebsbedingungen ab.
Routinewartung sollte ebenfalls getrennt von unregelmäßigen Reparatur- oder Ersatzereignissen bleiben. Wenn glaubwürdige Belege darauf hindeuten, dass in einem bestimmten Jahr ein größerer Ersatz zu erwarten ist, erfasse es zu diesem Zeitpunkt, anstatt es in einem willkürlichen jährlichen Prozentsatz zu verstecken.
Wenn der Zeitpunkt unbekannt ist, halte es ungewiss, anstatt ein Intervall zu erfinden.
Restwert nur verwenden, wenn er eine Grundlage hat
Der Restwert kann die TCO reduzieren, aber ein willkürlicher Wiederverkaufsprozentsatz kann den Vergleich genauso leicht verzerren wie ein willkürlicher Wartungsprozentsatz.
Beziehen Sie ihn ein, wenn eine vernünftige Grundlage vorliegt, wie zum Beispiel:
- relevante Wiederverkaufsnachweise;
- eine interne Methode zur Anlagenbewertung;
- ein vertretbarer Ansatz für die Restlebensdauer;
- eine andere projektspezifische Grundlage.
Wenn keine vernünftige Grundlage besteht, lassen Sie es unbekannt oder schließen Sie es konsequent aus beiden Alternativen aus.
Praktische TCO von formaler Finanzanalyse getrennt halten
Das obige Modell ist ein beschaffungsorientiertes TCO-Arbeitsblatt.
Eine formale Lebenszykluskostenanalyse kann weiter gehen, indem sie künftige Cashflows diskontiert, um den Zeitwert des Geldes zu berücksichtigen. NISTs formales LCC-Rahmenwerk verwendet einen gemeinsamen Untersuchungszeitraum und eine Barwertbehandlung zukünftiger Kosten; das ist eine andere Analyseebene als das hier verwendete einfache, undiskontierte Arbeitsblatt.
Wenn die Investitionsbudgetierungsrichtlinie des Käufers diskontierte Cashflows, NPV, Inflationsbehandlung oder eine andere formale Finanzmethode verlangt, wenden Sie diese Richtlinie konsequent auf jede Alternative an.
Ein einfaches, nicht diskontiertes Arbeitsblatt für die Eigentumskosten kann dennoch nützlich sein. Es sollte nur nicht als formale diskontierte Lebenszykluskostenanalyse bezeichnet werden.
Umgang mit Ausfallzeiten und unbekannten Kosten ohne Scheingenauigkeit
Einige zukünftige Kosten bleiben auch nach Erstellung des grundlegenden TCO-Modells unsicher. Für Ausfallzeiten, Reparaturhäufigkeit, größere Ersatzinvestitionen und Restwert liegen vor dem Kauf möglicherweise keine zuverlässigen projektspezifischen Daten vor.
Die falsche Reaktion ist, diese Unsicherheit zu verbergen.
Unbekannt bedeutet nicht null.
Die Unsicherheitsleitlinie des NIST macht im Wesentlichen denselben Punkt deutlich: Wer unsichere langfristige Kosten ignoriert, unterstellt damit, dass sie mit null erwartet werden, was eine schlechte Annahme sein kann.
Der bessere Ansatz besteht darin, unsichere Werte sichtbar zu halten, Schätzungen nur zu verwenden, wenn sie eine belastbare Grundlage haben, und festzustellen, ob die Unsicherheit groß genug ist, um die Kaufentscheidung zu verändern.
Stillstandskosten sind nicht die Reparaturrechnung
Ein unerwarteter Stillstand kann zwei verschiedene Arten von Kosten verursachen.
Die Reparatur- oder Wartungskosten können Teile, Arbeitszeit von Technikern, Servicegebühren und andere Ausgaben umfassen, die zur Wiederherstellung der Maschine erforderlich sind.
Die wirtschaftliche Auswirkung der Unterbrechung können Leerlauf von Arbeitskräften, verzögerte Produktion, Überstunden zum Aufholen, Planungsunterbrechungen oder nicht nachgeholte Produktion umfassen.
NIST-Forschung zur Instandhaltung in der Fertigung behandelt direkte Wartungs-/Reparaturkosten und stillstandsbedingte Verluste als getrennte Probleme und weist darauf hin, dass Stillstandsauswirkungen je nach Fertigungskontext Arbeits-/Kapitalverluste, Überstunden, verzögerte Produktion und entgangene Verkäufe umfassen können.
Dieselbe Ausgabe darf nicht in beiden Kategorien gezählt werden.
Vier Stunden Maschinenstillstand bedeuten auch nicht automatisch vier Stunden dauerhaft verlorener Produktion. Ein Werk kann einen Puffer an unfertigen Erzeugnissen, Reservekapazität, eine andere Maschine oder die Möglichkeit haben, die Produktion später nachzuholen.
Eine Engpassstation mit wenig Puffer oder alternativer Kapazität kann eine ganz andere Konsequenz haben.
Die nützliche Frage lautet daher:
Was geschah mit der Produktion, weil die Maschine nicht verfügbar war?
Wurde die Ausbringung dauerhaft verloren, verzögert, später nachgeholt oder durch verfügbare Kapazität aufgefangen?
Deshalb ist ein allgemeingültiger “Stillstandskosten pro Stunde”-Wert für die Laserbeschriftung keine belastbare Projektannahme. Ein großer Teil der wirtschaftlichen Auswirkungen ist dem Produktionssystem des Käufers zuzurechnen.
Bestätigte, geschätzte und unbekannte Eingangsgrößen getrennt halten
| Status | Bedeutung | Behandlung |
|---|---|---|
| Bestätigt | Unterstützt durch ein Angebot, einen Vertrag, einen Maschinendatensatz, einen Tarif, eine Wartungshistorie oder andere nachverfolgbare Daten | Nutzung innerhalb der angegebenen Bedingungen |
| Geschätzt | Basierend auf einer dokumentierten Annahme, einer vergleichbaren internen Historie, Lieferanteninformationen oder einer anderen angemessenen Grundlage | Die Annahme sichtbar halten |
| Unbekannt | Derzeit ist kein belastbarer Wert oder Bereich verfügbar | Holen Sie weitere Belege ein oder prüfen Sie, ob die Variable entscheidungskritisch ist |
Eine unbekannte Ausfallzeit rechtfertigt es nicht, eine bequeme Zahl aus dem Internet zu wählen. Sie rechtfertigt es auch nicht, null einzugeben.
Wenn der Käufer vergleichbare Anlagen betreibt, können interne Aufzeichnungen eine Schätzung liefern. Relevante Nachweise des Lieferanten können ebenfalls helfen. Wenn beides nicht vorhanden ist, sollte die Unsicherheit sichtbar bleiben.
Nutzen Sie die Sensitivitäts- und Break-Even-Analyse
Wenn eine Eingangsgröße unsicher ist, muss die erste Frage nicht immer lauten:
Wie lautet ihr genauer Wert?
Eine nützlichere Frage könnte lauten:
Würde eine angemessene Änderung dieser Eingangsgröße daran etwas ändern, welche Maschine die niedrigeren TCO hat?
NIST beschreibt die Sensitivitätsanalyse als das Variieren unsicherer Eingangsgrößen und das Neuberechnen der wirtschaftlichen Kennzahl, um zu sehen, welche Eingangsgrößen das Ergebnis wesentlich beeinflussen. Ihre Break-even-Methode fragt dann, welcher Eingangswert die Alternativen wirtschaftlich gleichwertig machen würde.
Wenn die wirtschaftliche Schlussfolgerung über eine vertretbare Bandbreite hinweg unverändert bleibt, ist der genaue Wert möglicherweise nicht entscheidungskritisch.
Wenn eine kleine Änderung das Ergebnis umkehrt, wird es deutlich wichtiger, bessere Belege zu erhalten.
Niedrig-/Basis-/Hoch-Szenarien benötigen weiterhin eine dokumentierte Grundlage und stellen keine Wahrscheinlichkeiten dar, es sei denn, es liegen echte Wahrscheinlichkeitsnachweise vor.
Wenn Option B bei den derzeit bekannten Eingangsgrößen mehr kostet, aber voraussichtlich Ausfallzeiten reduziert, fragen Sie:
Wie viel Ausfallzeit müsste Option B vermeiden, bevor ihre zusätzlichen Kosten wieder hereingeholt sind?
Für einen einfachen undiskontierten Vergleich:
Dies sagt nicht voraus, wie zuverlässig Option B sein wird. Es identifiziert die Schwelle, ab der die Unsicherheit wirtschaftlich bedeutsam wird.
Diese Unterscheidung schützt das TCO-Modell davor, ein hypothetisches Szenario stillschweigend in eine unbelegte Aussage zur Maschinen- oder Lieferantenleistung zu verwandeln.
Vergleichen Sie Laserbeschriftungsmaschinen-Optionen auf derselben wirtschaftlichen Grundlage
Nach Fertigstellung des Modells nur Maschinenoptionen vergleichen, die dieselbe erforderliche Kennzeichnungs- und Produktionsaufgabe erfüllen.
Ein niedrigerer TCO ist eine wirtschaftliche Schlussfolgerung. Er belegt nicht bessere Markierqualität, höhere Zuverlässigkeit, kürzere Zykluszeit oder technische Überlegenheit.
Der Vergleich ist aussagekräftig, wenn beide Alternativen dieselben verwenden:
- erforderliche Anwendungs- und Abnahmekriterien;
- Eigentumsdauer;
- normalisierter Angebotsumfang;
- Kostenkategorien;
- Produktionsannahmen;
- Behandlung von Unsicherheit.
Beginnen Sie mit dem Gesamt-TCO
Vergleichen Sie für zwei Kandidatensysteme den Gesamt-TCO und berechnen Sie dann die Differenz:
Wenn Option B das niedrigere Ergebnis aufweist, lautet die gestützte Schlussfolgerung:
Option B hat die niedrigeren berechneten Eigentumskosten unter den in diesem Vergleich verwendeten Annahmen.
Das bedeutet nicht, dass Option B die bessere Lasermarkierungsmaschine ist.
Halten Sie die Anschaffungs-/Inbetriebnahmekosten neben dem gesamten TCO sichtbar, damit der Käufer sehen kann, ob das Ergebnis in erster Linie vom Anschaffungspreis, von wiederkehrenden Kosten, von Ersatzereignissen oder von anderen Annahmen stammt.
Jahreskosten und Kosten pro Teil mit Vorsicht verwenden
Für ein praktisches, nicht diskontiertes Modell:
Dies kann bei der Budgetkommunikation helfen, ist aber nicht dasselbe wie formale äquivalente Jahreskosten in der diskontierten Finanzanalyse.
Wenn die Produktionsdaten zuverlässig sind, ist eine weitere nützliche Kennzahl:
Leitfaden zu Fertigungskosten von DFMA unterscheidet fertiggestellte Gut-Einheiten von lediglich begonnenen Einheiten; dieselbe Nenner-Disziplin ist hier nützlich, wenn die Besitzkosten für die Laserbeschriftung zugeordnet werden.
Zähler und Nenner müssen denselben Zeitraum und denselben Produktionsplan beschreiben.
Diese Kennzahl ist auch nicht die vollständigen Herstellungskosten des fertigen Produkts. Material, vorgelagerte Verarbeitung, Montage, Verpackung und andere Herstellungskosten können außerhalb der TCO der Lasermaschine liegen.
Verwenden Sie die Ausbringung des vollständigen Zyklus im Nenner der Kosten pro Teil
Die Kosten pro Teil sollten eine realistische akzeptierte Ausbringung aus dem vollständigen Produktionszyklus verwenden, nicht allein die Laserstrahl-Einschaltzeit. FOBAs Zykluszeit-Leitfaden unterscheidet die Markierungszeit vom umfassenderen Teilebearbeitungszyklus, während die detaillierten technischen Gründe für Vorrichtungen, Positionierung, Bewegung, Datenhandhabung und Verifizierung in unserem Auswahlleitfaden für Laserbeschriftungsmaschinen.
Für die TCO ist die wirtschaftliche Regel einfacher: Verwenden Sie die realistische gute Ausbringung des Käufers über denselben Besitzzeitraum, der für den Kosten-Zähler gilt. Leiten Sie die Jahresproduktion nicht allein aus der Scanzeit oder dem theoretischen maximalen Durchsatz ab; verwenden Sie den Produktionsplan, die Auslastung, Rüstvorgänge, Stillstandszeiten, den Produktmix und die akzeptierte Ausbeute, die tatsächlich für das Projekt gelten.
TCO nicht durch ungenutzte theoretische Kapazität dividieren
Angenommen, Option A kann 100.000 Gutteile pro Jahr bewältigen und Option B kann theoretisch 500.000 bewältigen, aber der Käufer erwartet, nur 80.000 zu produzieren, und beide Systeme erfüllen diese Anforderung problemlos.
Nutzung TCO für Option A ÷ 80.000 aber TCO für Option B ÷ 500.000 würde Option B pro Teil künstlich günstig erscheinen lassen.
Verwenden Sie die erwartete Produktion guter Teile, die für den tatsächlichen Plan des Käufers relevant ist.
Ungenutzte Kapazität kann dennoch einen Wert als Wachstumskapazität, Terminflexibilität oder Betriebsmarge haben. Wenn zukünftiges Nachfragewachstum Teil des Investitionsfalls ist, modellieren Sie es explizit als Szenario, anstatt stillschweigend theoretische Kapazität in den Nenner einzusetzen.
Illustrativer TCO-Vergleich
Das folgende Beispiel ist rein hypothetisch. Die Werte sind keine Lieferantenangebote, Kundenergebnisse, gemessenen Maschinenleistungen oder Branchendurchschnitte. Der Zweck besteht darin, zu zeigen, wie die Berechnung funktioniert.
Angenommen, beide Maschinen:
- erfüllen dieselbe Markierungsanforderung;
- können den erforderlichen guten Output produzieren;
- werden über fünf Jahre verglichen;
- verwenden dieselben Abnahmekriterien;
- sollen jährlich 100.000 abgenommene markierte Teile produzieren;
- haben Ausfallzeiten, die bis zur Sensitivitätsanalyse aus dem Basisszenario ausgeschlossen sind.
| Artikel | Beispielhafte Option A | Beispielhafte Option B |
|---|---|---|
| Normalisierte Anschaffung + Bereitstellung | $12,000 | $16,000 |
| Wiederkehrende Eigentumskosten pro Jahr | $1,600 | $900 |
| Ereignisbasierte Kosten über fünf Jahre | $2,000 | $1,000 |
| Restwert im Basisfall | Ausgeschlossen (nicht geschätzt) | Ausgeschlossen (nicht geschätzt) |
| 5-Jahres-TCO | $22,000 | $21,500 |
| Einfache durchschnittliche jährliche Besitzkosten | $4,400 | $4,300 |
| Gut gekennzeichnete Teile über fünf Jahre | 500,000 | 500,000 |
| Eigentumskosten der Lasermarkierung pro Gutteil | $0.044 | $0.043 |
Option B startet $4,000 höher, aber unter diesen hypothetischen Annahmen für wiederkehrende und ereignisbezogene Kosten ist ihr 5-Jahres-TCO $500 niedriger. Das nicht beweist, dass eine teurere Maschine normalerweise über die Zeit weniger kostet. Es zeigt nur, was passiert, wenn die spezifischen Annahmen in diesem Beispiel berechnet werden.
Die $500-Lücke ist zudem klein genug, dass eine entscheidungskritische Unbekannte das Ergebnis potenziell umkehren könnte. Genau hier wird die Sensitivitätsanalyse nützlich.
Fragen Sie vor dem Kauf:
- Haben die Kandidatenkonfigurationen bereits die technische Auswahlphase bestanden?
- Wurden beide Angebote auf denselben erforderlichen Kostenumfang normalisiert?
- Wurden beide TCO-Modelle mit demselben Besitzzeitraum und denselben Kostenregeln berechnet?
- Verwendet der Nenner der Kosten pro Teil eine realistische akzeptierte Produktion statt einer theoretischen Kapazität?
- Kann eine entscheidungskritische Unbekannte das wirtschaftliche Ergebnis noch umkehren?
Wenn die Kostenbasis inkonsistent ist, korrigieren Sie das TCO-Modell. Wenn eine wichtige Unbekannte das Ergebnis umkehren kann, beschaffen Sie bessere Belege oder testen Sie die Sensitivität, bevor Sie sich auf das Ranking verlassen.
Wenn diese Bedingungen erfüllt sind, ist eine belastbare Schlussfolgerung bewusst eng gefasst:
Unter den in die engere Wahl genommenen Optionen, die unter denselben Annahmen bewertet wurden, hat die Option mit dem niedrigeren berechneten TCO die niedrigeren modellierten Eigentumskosten.
Für einen tatsächlichen Kauf erstellen Sie das Arbeitsblatt aus den Angeboten der in die engere Wahl genommenen Lieferanten und Ihren eigenen Produktionsdaten. Bestätigen Sie fehlenden kommerziellen Umfang, ersetzen Sie Annahmen nach Möglichkeit durch Standortdaten, und richten Sie zusätzliche Recherchen auf die Unbekannten, die das Ergebnis tatsächlich verändern können. Wenn Sie ein vergleichbares Maschinenangebot vorbereiten, verwenden Sie Angebot anfordern um die tatsächlichen Anwendungs- und Produktionsanforderungen anzugeben, bevor das TCO-Modell fertiggestellt wird.





