
A レーザーマーカー ある価格で見積もられていても、使用予定の場所に届くまでにはかなり高くつく場合があります。その差は、必ずしもサプライヤーの隠れた請求によるものではありません。多くの場合、機械の見積金額と、輸送費、保険料、通関費、通関手続き、仕向地での取扱い、最終配送を含み得る、より広い輸入予算を比較することで生じます。.
したがって、調達目的で役立つ問いは、単に「レーザーマーカーの費用はいくらか」ではありません。それは次のとおりです: この特定の機械が、この見積条件の下で明確に定義された目的地に届くまでにいくらかかるか?
この計算では、, 着地コスト とは、指定されたレーザーマーカーをサプライヤーから定義された買い手の目的地まで届けるための推定コストを意味し、サプライヤー金額に加えて、見積書にすでに含まれていない該当する輸送費、保険料、輸入費、通関費、仕向地費用、配送費を含みます。これは実務的な購買上の定義であり、普遍的な関税計算式ではありません。関税価額、関税、税、その他の輸入関連費用の正確な取扱いは、輸入国と実際の貨物積送によって異なります。.
簡単な回答: 推定着地コスト = サプライヤー金額 + 見積書にすでに含まれていない該当費用。この計算式を使用する前に、機械の構成、目的地、インコタームズと指定場所を確定し、各費用を見積書に含まれる、除外されている、不明のいずれかに分類してください。関税と税の入力値については、依然として目的地ごとの確認が必要です。.
機械価格と着荷原価:実際には何を計算していますか?
サプライヤーの機械価格は出発点であり、自動的に最終的な輸入コストになるわけではありません。見積書はサプライヤーの構内にある設備のみを対象とする場合もあれば、輸出取扱い、輸送、保険、配送の一部または組み合わせをすでに含んでいる場合もあります。したがって、異なる表示価格を示す2つの見積書は、大きく異なる範囲を表している可能性があります。.
サプライヤーの見積書が示してくれること—そして示さない可能性があること
有用な見積書なら、価格が付けられている正確な機械と構成を特定できるはずです。レーザーマーキングシステムの場合、レーザー光源、出力レベル、機械構造、コントローラー、レンズ、筐体、ロータリーデバイス、ビジョンシステム、排気設備、治具、スペアパーツ、その他プロジェクトに関連するオプションを含められます。サプライヤーAとサプライヤーBが同じ機能パッケージを見積もっていない場合、機械が同一であるかのように価格を比較してもほとんど価値はありません。.
見積書には明確な受渡基準も必要です。Incoterms®規則は、受渡しに関連する責任、費用、リスクを売主と買主の間でどのように分担するかを定義するのに役立ちますが、Incotermだけでは最終的な着荷原価を計算できません。正確な規則と、指定された場所または港が重要です。明確な指定場所なしに「FOB」「CIF」「DDP」とのみ記載された見積書は、慎重なコスト比較には十分ではありません。.
着荷原価は機械のライフタイムコストと同じではありません
着荷原価は総所有コストとも異なります。長期的な電力使用量、メンテナンス、交換部品、オペレーター労務費、生産ダウンタイム、資金調達、減価償却、将来のサービス費用は投資判断にとって重要かもしれませんが、それらを自動的に輸入着荷原価のワークシートに混ぜ込むべきではありません。.
これらのコスト境界を分けておくことで、1つのスプレッドシートが3つの異なる問いに答えようとするのを防げます。つまり、サプライヤーが請求する金額、機械を輸入して納入するのにいくらかかるか、そして機械をその供用寿命にわたって所有するのにいくらかかるかです。.
輸入費用を加える前に、まずサプライヤーの見積もりから始める
着荷原価(ランデッドコスト)の計算で最もよくある間違いは、見積もりの範囲を定義する前に計算を始めてしまうことです。サプライヤーの費用責任がどこまで及ぶのかが分からなければ、次に何を加えるべきかを確実に判断することはできません。
機械と見積もり基準を確定する
計算する前に、正確な機械構成と見積通貨を記録します。次に、インコタームズとその指定場所または仕向地を確認します。 国際商業会議所 は、インコタームズ®を用いて、売主と買主の間で引渡しに関連する義務、費用、リスクを配分します。同規則は完全な売買契約に代わるものではなく、通関、関税、支払い、所有権に関するすべての問題を定めるものでもありません。
その差は大きなものになり得ます。EXWでは、売主の引渡義務は比較的限定的であるため、買主が手配すべき輸送や輸出関連の作業がはるかに多くなる可能性があります。DDPでは、売主は指定目的地までのより広範な引渡義務を負い、Incoterms®規則に基づく輸入通関の責任も含まれます。これらの例は、引渡範囲を理解する前に2社のサプライヤー価格を比較すべきではない理由を示しています。.
FOBやCIFが、あらゆる国際輸送に適切な用語であると想定しないでください。これらの規則は、海上輸送および内水輸送に特化して設計されています。実際の輸送手配と契約によって、どの規則が適用されるかを判断すべきです。.
すべてのコストを「含まれる」「除外される」「不明」のいずれかとしてマークしてください
計算する前に、各コストを次の3つの状態のいずれかに分類してください:
- 含まれる: サプライヤーの見積もりには、この項目がすでに含まれています。.
- 除外される: 買主は、このコストを別途追加する必要があります。.
- 不明: 見積もりまたは物流情報では、誰がその費用を負担するのか、またいくらかかるのかがまだ確定していません。.
このように費用を分類すると、二重計上を防ぐのに役立ちます。国際輸送費がすでに見積もりの納入基準に含まれている場合、さらに全額の輸送費を見込んで追加すると、予算を過大に見積もることになります。輸送費が除外されているのに、表計算シートが含まれていると暗黙に想定している場合、予算は過小に見積もられます。.
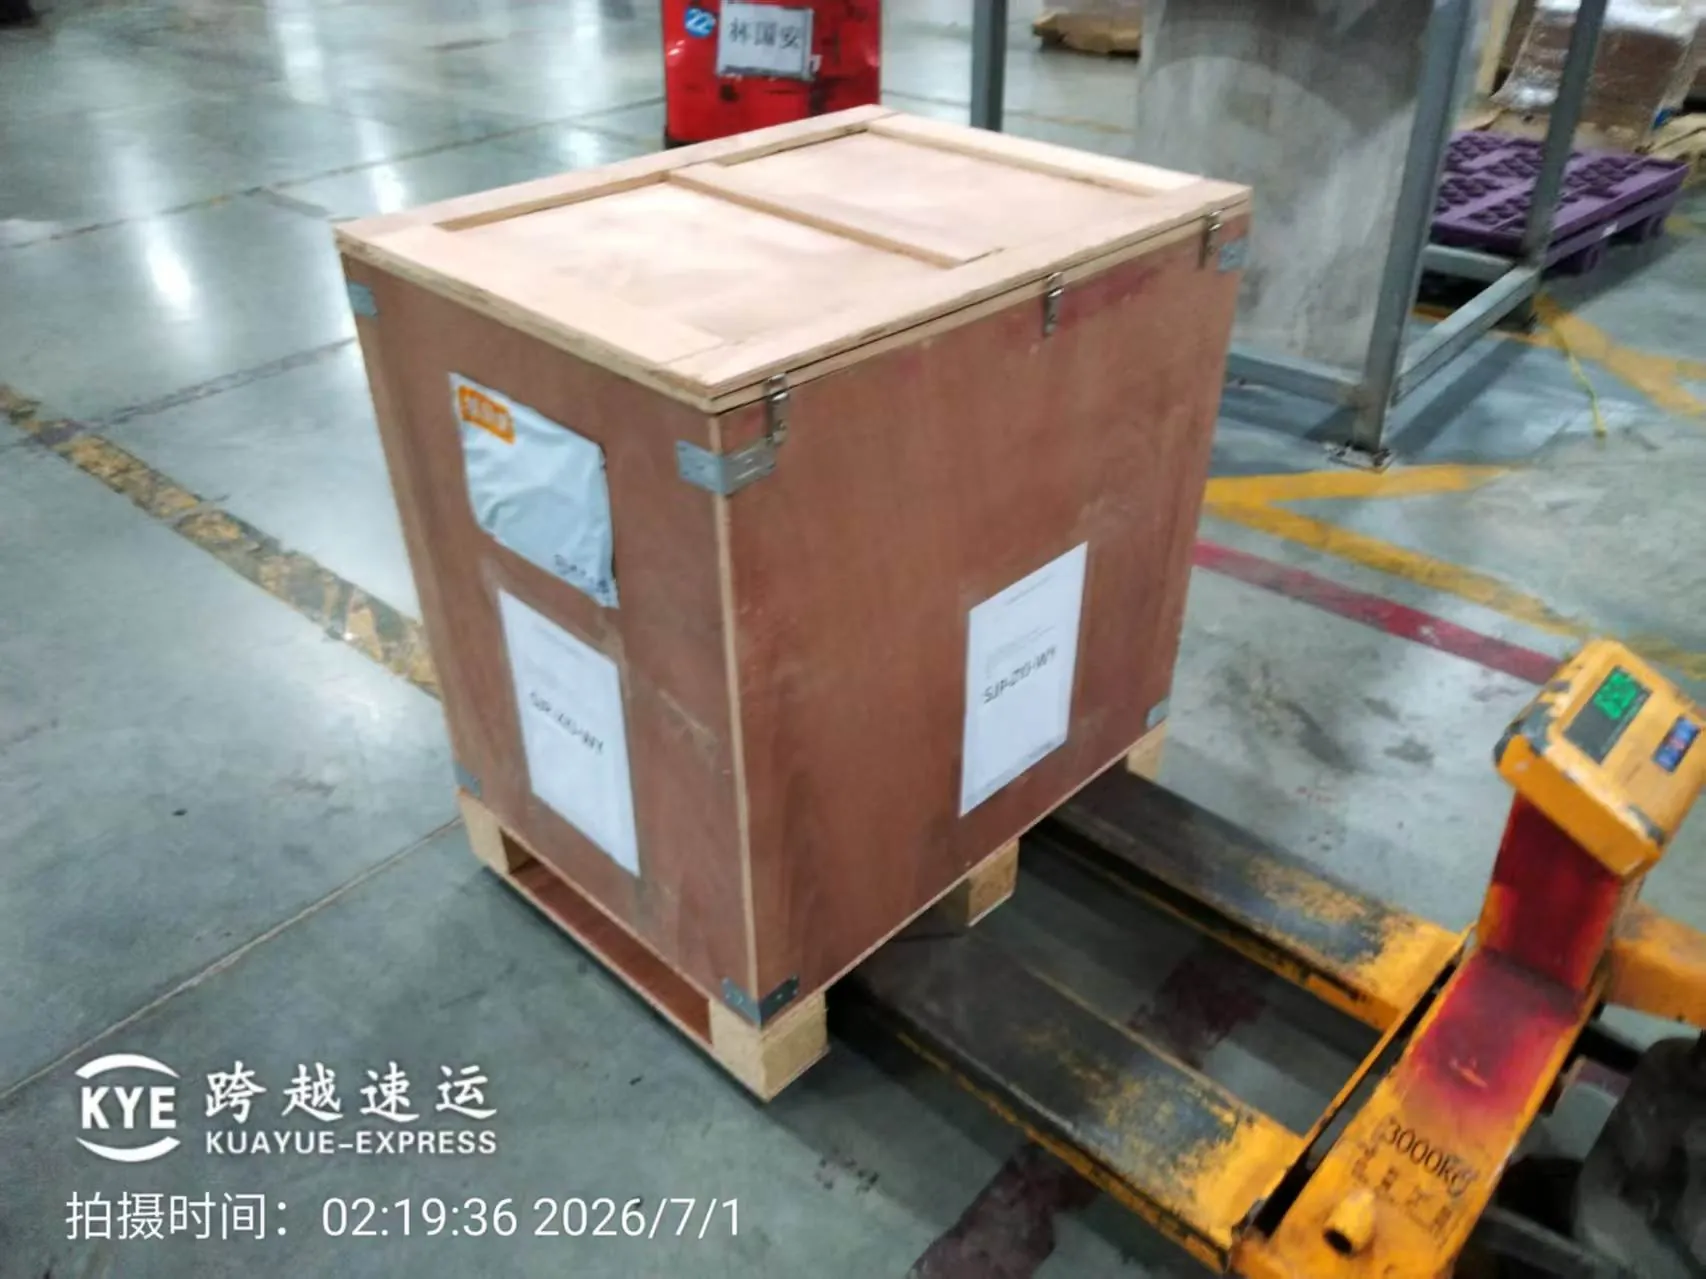
輸送計画では、輸送費の見積もりを意味のあるものとして扱う前に、出荷の詳細を入手してください。少なくとも、フォワーダーは通常、出荷元と仕向地、荷物の個数、総重量、梱包の外寸、および予定している輸送方法などの情報を必要とします。重量と寸法はどちらも輸送料金に影響する可能性があるため、機械の価格だけでは輸送費を正確に見積もるのに十分ではありません。.

着地原価計算を層ごとに積み上げる
見積もりの範囲が明確になれば、計算は推測ではなく管理されたプロセスになります。実用的な購買モデルは次のとおりです:
推定着地原価 = サプライヤー金額 + 見積もりにまだ含まれていない適用可能なコスト。.
これは購買ワークシートの計算式です。関税の計算式ではなく、ある国の税制や通関ルールを推測するために使用すべきではありません。.
| コスト項目 | サプライヤー見積もりに含まれますか? | 主要な入力ソース | ステータス | 金額 |
|---|---|---|---|---|
| 機械および承認済み構成 | はい / いいえ / 不明 | サプライヤー見積書 | 見積もり / 確定 | プロジェクト金額を入力 |
| 該当する場合、梱包費またはサプライヤー側の輸出費用 | はい / いいえ / 不明 | サプライヤー / 物流プロバイダー | 見積もり / 確定 | 該当する場合に入力 |
| 国際輸送費 | はい / いいえ / 不明 | フォワーダー / 運送業者 | 見積もり / 確定 | 現在の見積もりを入力 |
| 貨物保険(該当する場合) | はい / いいえ / 不明 | サプライヤー / 保険会社 / フォワーダー | 見積もり / 確定 | 該当する場合に入力 |
| 関税 | はい / いいえ / 不明 | 仕向国の税関情報源 / 通関業者 | 見積もり / 確定 | 確認済みの金額を入力 |
| 輸入VAT、GST、その他該当する輸入税 | はい / いいえ / 不明 | 仕向国の当局 / 通関業者 | 見積もり / 確定 | 確認済みの金額を入力 |
| 通関または通関代理業務 | はい / いいえ / 不明 | ブローカー / 運送業者 / フォワーダー | 見積もり / 確定 | 該当する場合に入力 |
| 目的地での荷役料またはその他の現地費用 | はい / いいえ / 不明 | 運送業者 / フォワーダー / 目的地代理店 | 見積もり / 確定 | 該当する場合に入力 |
| 指定された目的地への最終配送 | はい / いいえ / 不明 | フォワーダー / 現地運送業者 | 見積もり / 確定 | 該当する場合に入力 |
ワークシートを使用して各金額の出所を追跡し、その金額が他の箇所にすでに含まれているかどうかを確認してください。.
国際輸送費および保険料
輸送費は、機械価格の一般的な割合ではなく、現在の出荷情報に基づく必要があります。出発地、目的地、梱包寸法、総重量、梱包数、輸送モード、運送業者、サービスレベルはすべて見積もりに影響する可能性があります。輸送方法によっては、課金重量が実際の計量重量と異なる場合もあります。.
保険は、選択した輸送手配に関連しており、まだ含まれていない場合にのみ追加する必要があります。すべての見積書が保険を同じように扱うと想定しないでください。
関税および適用される輸入税
ここで、汎用的なランデッドコスト計算ツールが誤解を招く可能性があります。 世界税関機構の統一システム は、製品分類の国際的な基盤を提供しますが、レーザーマーキング機に対して単一の世界的な関税率を設定するものではありません。実際の分類および関税上の取扱いは、輸入国と実際の貨物について確認する必要があります。
また、関税評価額も、すべての法域においてサプライヤーの機械価格と等しいと想定すべきではありません。 WTO関税評価協定の下では、取引価額が主要な評価基準であり、適用される調整の対象となります。国内規則により、輸送、取扱い、保険などの項目が関税評価額を算定する際にどのように扱われるかを定めることができます。
そのため、 機械価格 × 関税率 のような計算式を、普遍的な関税計算として提示すべきではありません。より安全な購買プロセスでは、適用される分類、仕向国の規則に基づく関税評価額、および現在の関税または税務上の取扱いという3つのインプットを個別に確認することです。
通貨も同様の区別を生じさせます。社内でサプライヤーの見積もりを比較するために計画用為替レートを使用してもかまいませんが、税関当局は公的評価に使用する為替レートと該当日付を規定することがあります。したがって、購買用スプレッドシートと公式の税関申告書は、必ずしも同じ通貨換算基準を使用するわけではありません。
通関、仕向地費用、最終配送
出荷内容や仕向地によっては、通関代理、運送業者サービス、通関手続き、荷役、仕向地での処理、または現地配送といった追加費用が発生することがあります。これらの費用は、一般的に必ずかかるものではなく、条件付きのものとして扱うべきです。特定の料金がその出荷に該当しない場合、他人の輸入チェックリストに載っていたというだけの理由で計算に含めるべきではありません。.
到達点も重要です。「港渡し」「通関済み」「当社工場への配送」は、それぞれ異なる費用境界です。すべてのサプライヤー比較が同じ到達点を使うように、最終仕向地をワークシートに直接記入してください。.
仮定の計算例
以下の数値は仮定のものであり、計算方法を示すだけです。これらはZhuorui機械の見積もりではなく、実際の運賃見積もりでもなく、いかなる国の関税や税率の根拠でもありません。.
| 項目 | 仮定の金額 |
|---|---|
| 定義された機械構成に対するサプライヤー見積もり | US$2,500 |
| 国際運賃は見積もりに含まれていません | US$900 |
| 適用される貨物保険 | US$80 |
| この仮定シナリオについて既に確認済みの関税および輸入税額 | US$720 |
| 通関および目的地費用 | US$350 |
| 最終現地配送 | US$200 |
| 概算着地原価 | US$4,750 |
US$4,750という合計額は基準ではありません。重要なのは、追加される各金額に明確な範囲と出所があることです。元の見積書にすでにUS$900の運賃が含まれている場合、それを再度加算するのは誤りです。US$720の通関費用がまだ確認されていない場合、最終合計は既知の支払対象費用として提示するのではなく、概算のままにしておくべきです。.
同じコスト基準で2つのサプライヤー見積もりを比較する方法
ランデッドコスト計算は、サプライヤーを比較するときに最も役立つ。見積もりが異なる機械を対象としていたり、輸送チェーンの異なる地点で止まっていたりする場合、最も安い見積もりが必ずしも最も低い納入予算になるとは限らない。.
まず技術的範囲を標準化する。両サプライヤーが、同じレーザー種類、出力、機械構造、レンズまたは加工エリア、筐体、ロータリー装置、排気設備、制御ハードウェア、付属品、治具、その他のプロジェクト固有オプションを含めているかを確認する。必要な構成部品が少ないより安価なシステムは、同等の見積もりではない。.
次に、商業条件と納入範囲を標準化する。少なくとも、以下を比較する:
- 同一の機械構成および必要な付属品;;
- 同一の買い手仕向地;;
- 正確なインコタームズおよび指定場所または地点;;
- 運賃、保険、関税、通関、および仕向地費用のうち、どれが含まれているか;;
- 調達比較のための同一の内部通貨基準;;
- 時間に敏感な貨物輸送または物流見積もりの日付。.
たとえば、サプライヤーAがより低い工場渡しの機械価格を提示し、サプライヤーBが国際輸送を含めたより高い金額を提示したとします。2つの主要な数字だけを比較すると、価格差が誇張されます。正しい比較は、各見積もりに買い手が支払う残りの費用を加算し、両方が同じ定義されたエンドポイントに到達するまで行うことです。.
同じ論理は逆方向にも当てはまります。より多くの配送責任を含むために高く見える見積もりでも、買い手が機械の価値と輸送・輸入の範囲を切り分ける前に、自動的に却下されるべきではありません。.
ランデッドコストは調達基準の1つにすぎません。技術適合性、マーキング結果、機械品質、ドキュメント、サービス、保証、スペアパーツ支援、サプライヤーの信頼性も購買決定に影響を与える可能性があります。ランデッドコストの標準化により、見積範囲の違いが誤った価格比較を生み出すのを防ぎます。.
ランデッドコスト見積もりが最もよく誤るところ
最も深刻な予算編成上の誤りは、難しい計算が原因ではありません。誤った境界を使うこと、または不確実な入力値を確定済みであるかのように扱うことから生じます。.
- 機械構成が異なります。. 一方の見積もりには、他方には含まれない付属品や安全装置が含まれています。.
- 納入条件が異なります。. 2つの表示価格は、輸送プロセスの異なる時点で止まっています。.
- コストが二重に計上されています。. 運賃、保険、その他の項目がすでに含まれているのに、ワークシートで再び加算されています。
- 目的地諸費用が漏れています。 計算は港または空港までで、買い手の実際の施設までは含まれていません。
- 仮定されたHS分類または関税率が事実として扱われています。 分類と関税上の取扱いは、仕向地ごとの確認が必要です。
- 運賃の見積もりは、不完全な梱包データに基づいています。 実際のクレート寸法や総重量により、後から輸送価格が変わります。
- 古い物流見積もりが最新のものとして扱われています。 運賃および関連費用は変動する可能性があるため、見積もりの日付が重要になります。
- 計画用の為替レートと税関評価用の為替レートが混同されています。 社内予算策定と税関での公式換算は、異なるルールに従う場合があります。
- 着地コストと生涯所有コストが混同されています。 メンテナンス、人件費、将来のサービス、その他の運用コストは、投資判断にとって重要であっても、別の問いに答えるものです。
したがって、信頼できるワークシートには「金額」列だけでは不十分です。確認済み、見積もり、不明などのステータスを追加します 確定済み, 見積もり, 、または 不明。これにより、一見正確に見える合計額の中に不確実性を隠すのではなく、それを可視化できます。
購入を承認する前に確認すべきこと
着地コストのスプレッドシートは、購入が承認に近づくにつれてより正確になるべきです。最後のステップは、各情報を実際に管理している当事者と入力内容を確定することです。.
| 確認先 | 検証すべき典型的な情報 |
|---|---|
| 機械サプライヤー | 正確な機械構成、付属品、見積通貨、インコタームズと指定場所、梱包方法、梱包数、総重量、外形寸法、および物流関連コストのうちすでに含まれているもの |
| フォワーダーまたは運送業者 | 最新の輸送見積、ルート、サービスレベル、該当する場合は保険、予想される仕向地での取扱い、および最終配送コスト |
| 税関当局、関税情報源、または有資格通関業者 | 適用される分類、関税評価上の取扱い、関税または税率の取扱い、輸入VAT/GSTその他の税、必要な通関手続き、および該当する場合は関連する公定為替レートの基準 |
| 社内購買チーム | 比較通貨、予算上の為替レート前提、承認用の予備費、必要な納品先、およびどの値が確定債務ではなく依然として見積もりであるか |
一方の当事者に、その権限外の情報を検証させるべきではありません。機械サプライヤーは出荷寸法や見積範囲を提供できますが、だからといってそのサプライヤーが輸入国の関税分類や税務上の取扱いについて最終的な権限者になるわけではありません。貨物運送業者は輸送見積を提供できますが、だからといって暫定的な輸送見積が最終的な機械購入費用になるわけではありません。.
サプライヤー比較では、重要なコストごとに3つのフィールドを添付してください: スコープ、出所、ステータス. 。これらのいずれかが欠けている場合、合計は依然として暫定値として扱うべきです。.
有用な見積もりは、発注前に将来のすべての費用を1セント単位まで予測する必要はありません。大きな不明点を取り除き、サプライヤーの提案を同じ基準で比較し、購入承認前にどの残りの数値がまだ確認を要するかを特定する必要があります。.
機械構成、見積範囲、輸送データ、配送先、および輸入固有の入力項目が揃えば、着地原価見積もりは、隠れた前提を伴う見出し価格ではなく、有用な調達ツールになります。.
実際のプロジェクトで輸入レーザーマーカーを比較検討しているなら、, プロジェクト固有のレーザーマーカーの見積もりを依頼する 必要な構成と配送先を添えてください。そうすることで、一貫した着地コスト基準でオファーを比較できます。.





